
Décryptage Fiche de Paie
Introduction
Mieux comprendre
sa fiche de paie
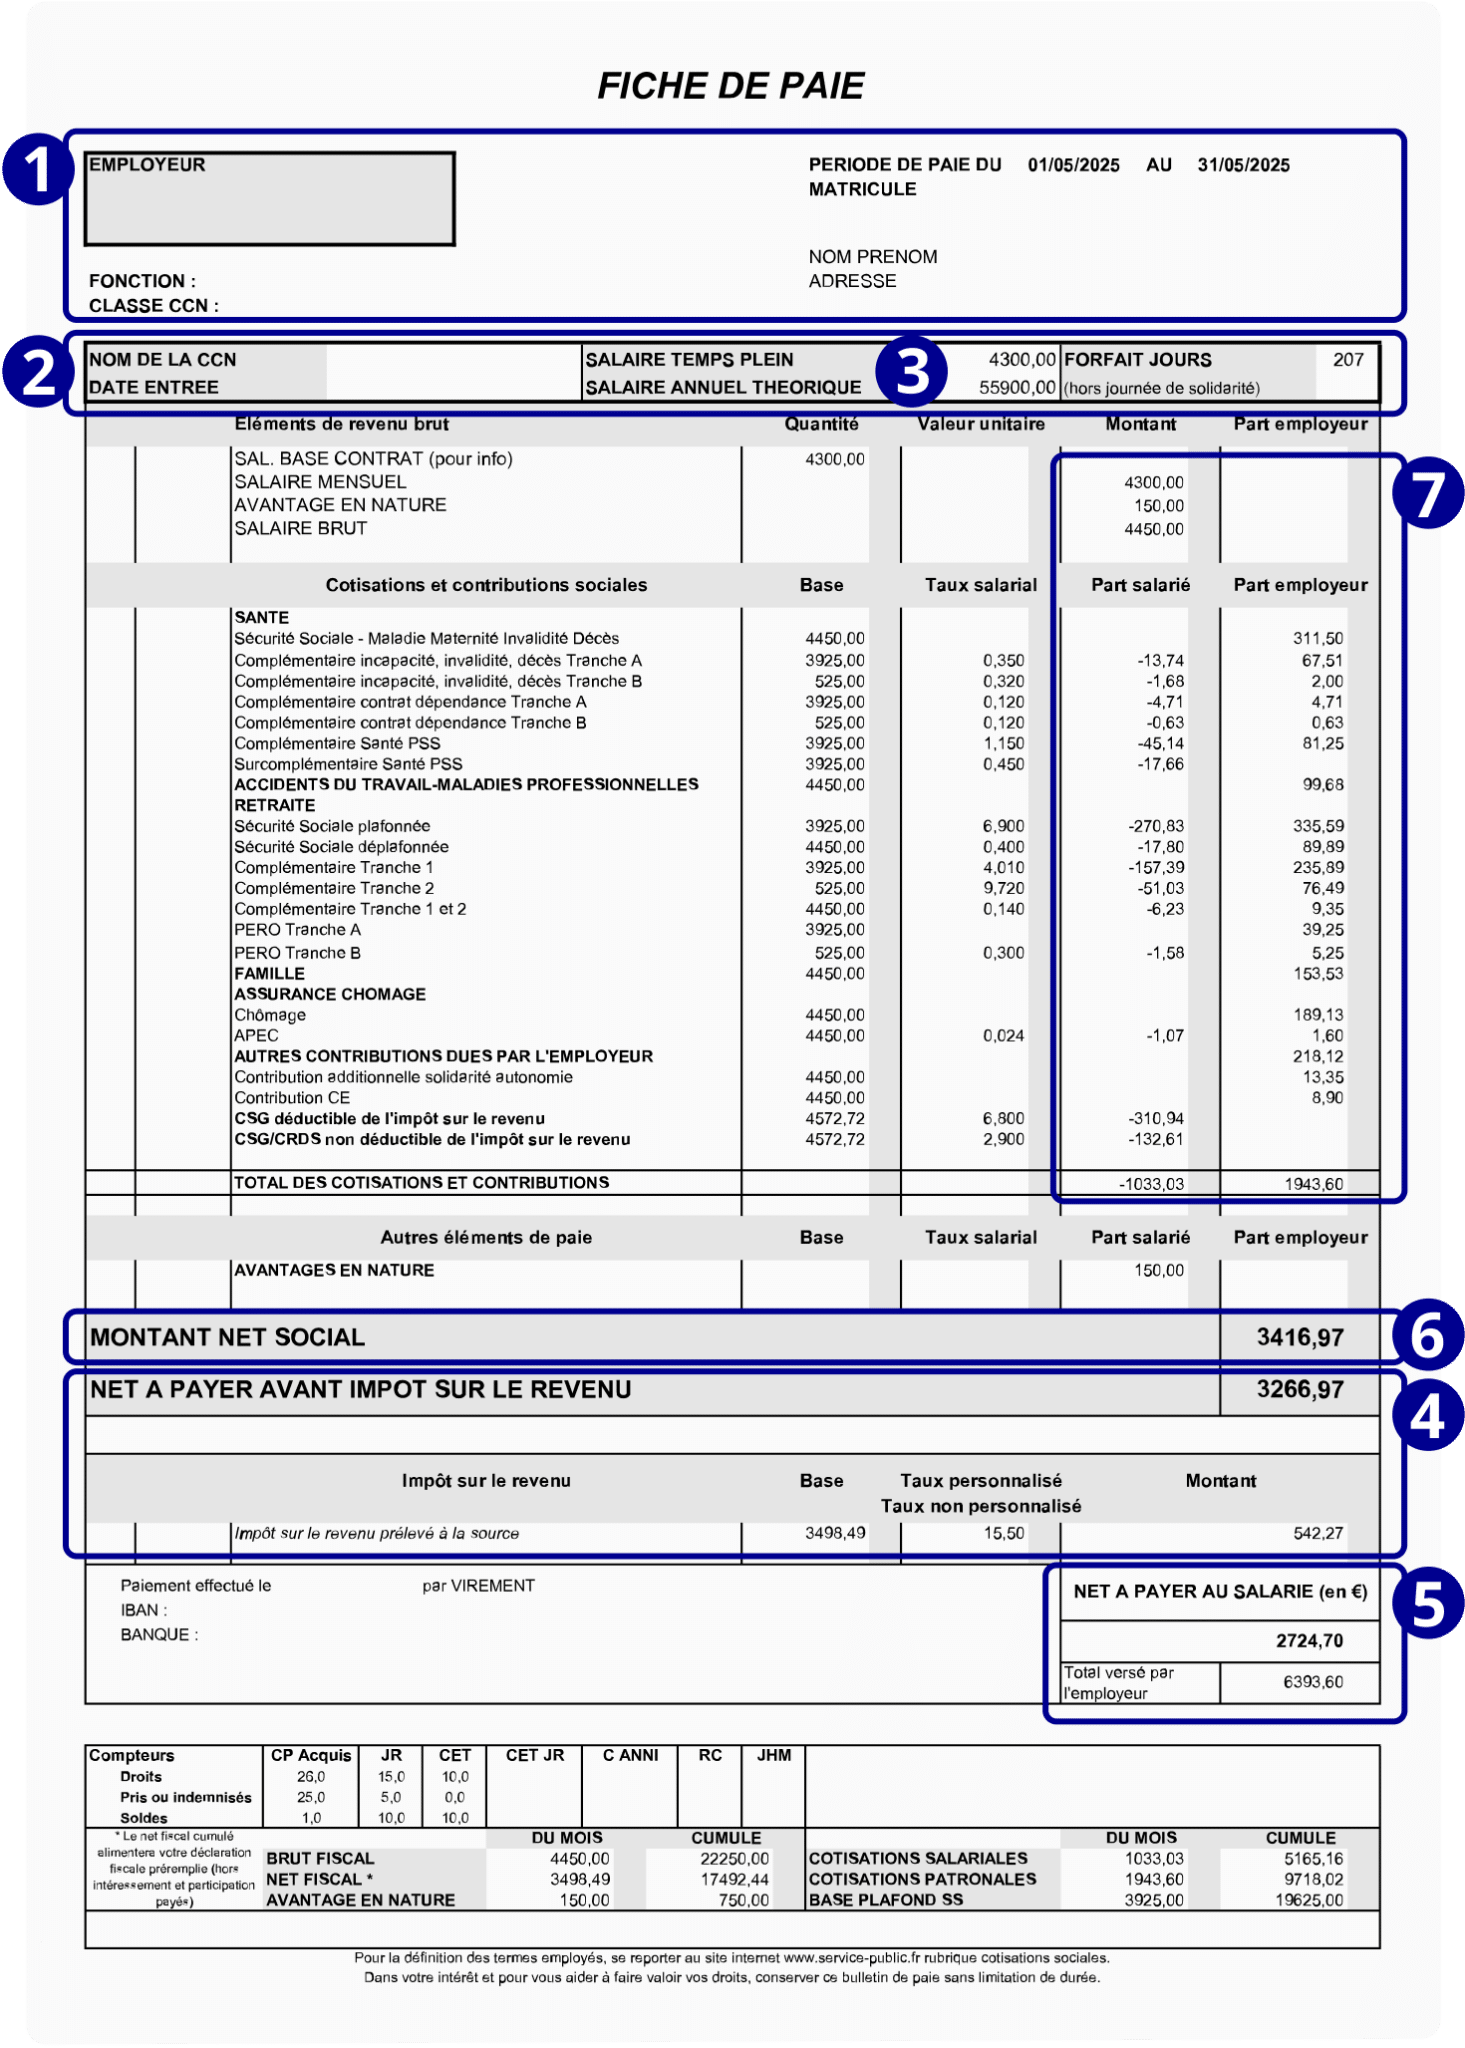
Pour tous les salariés du secteur privé en France, la fiche de paie est un document obligatoire prévu par le code du travail. Plusieurs informations doivent y figurer :
- L’identité de l'employeur et du salarié Explications RGAA
- La convention collective Explications RGAA
- La rémunération brute du salarié Explications RGAA
- Le salaire net avant prélèvement à la source Explications RGAA
- Le salaire net après prélèvement à la source Explications RGAA
- Le montant net social Explications RGAA
- Le détail des cotisations sociales prélevées Explications RGAA
Les cotisations sociales
Partagées entre l’employeur et le salarié (charges patronales, charges salariales), ces cotisations sont versées directement par l’employeur aux organismes sociaux. Elles permettent au salarié de bénéficier d’une protection sociale complète (santé, retraite, emploi…) dont le coût est en grande partie pris en charge par l’employeur.
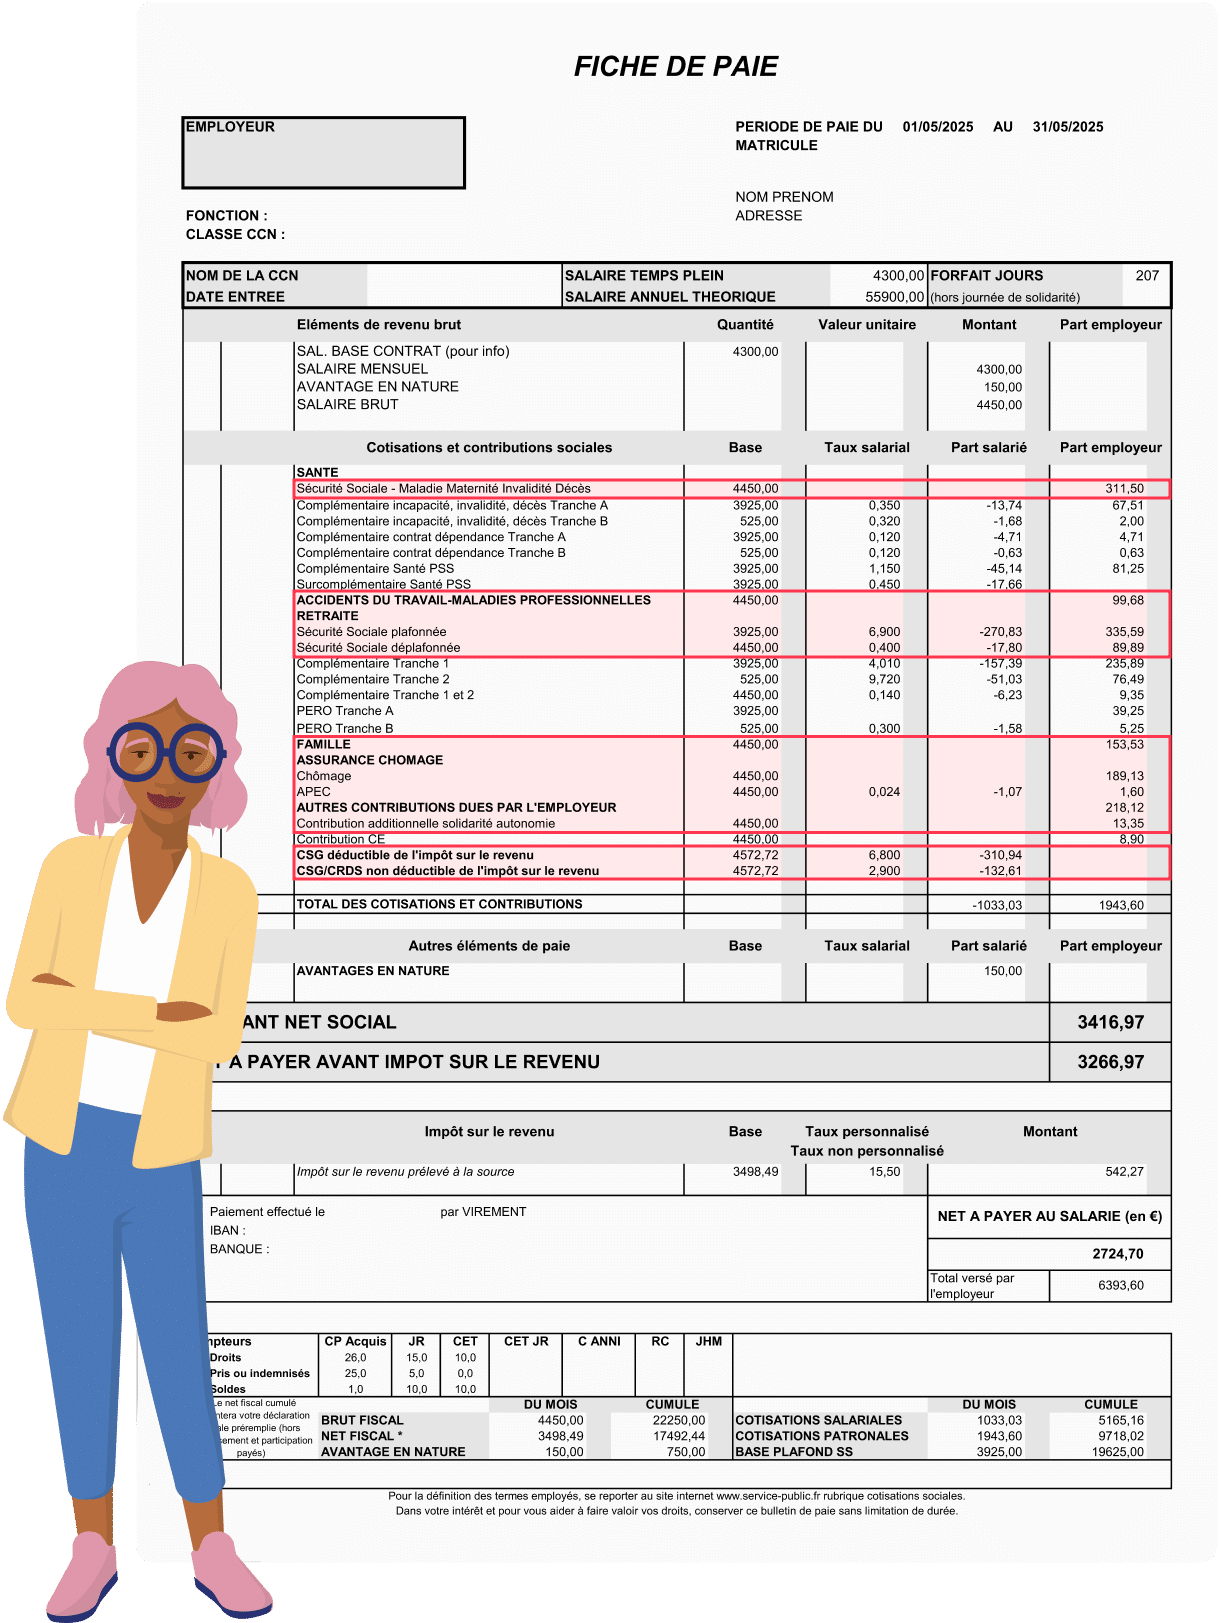
En 2018, toutes les entreprises ont eu pour obligation de mettre à disposition de leurs salariés un bulletin de paie « clarifié », l’objectif étant de le rendre plus compréhensible. Ainsi, des mentions ont été supprimées et les cotisations ont été regroupées autour de cinq grandes rubriques, avec des libellés clairs :
- 1. Santé,
- 2. Accidents du travail – Maladies professionnelles,
- 3. Retraite,
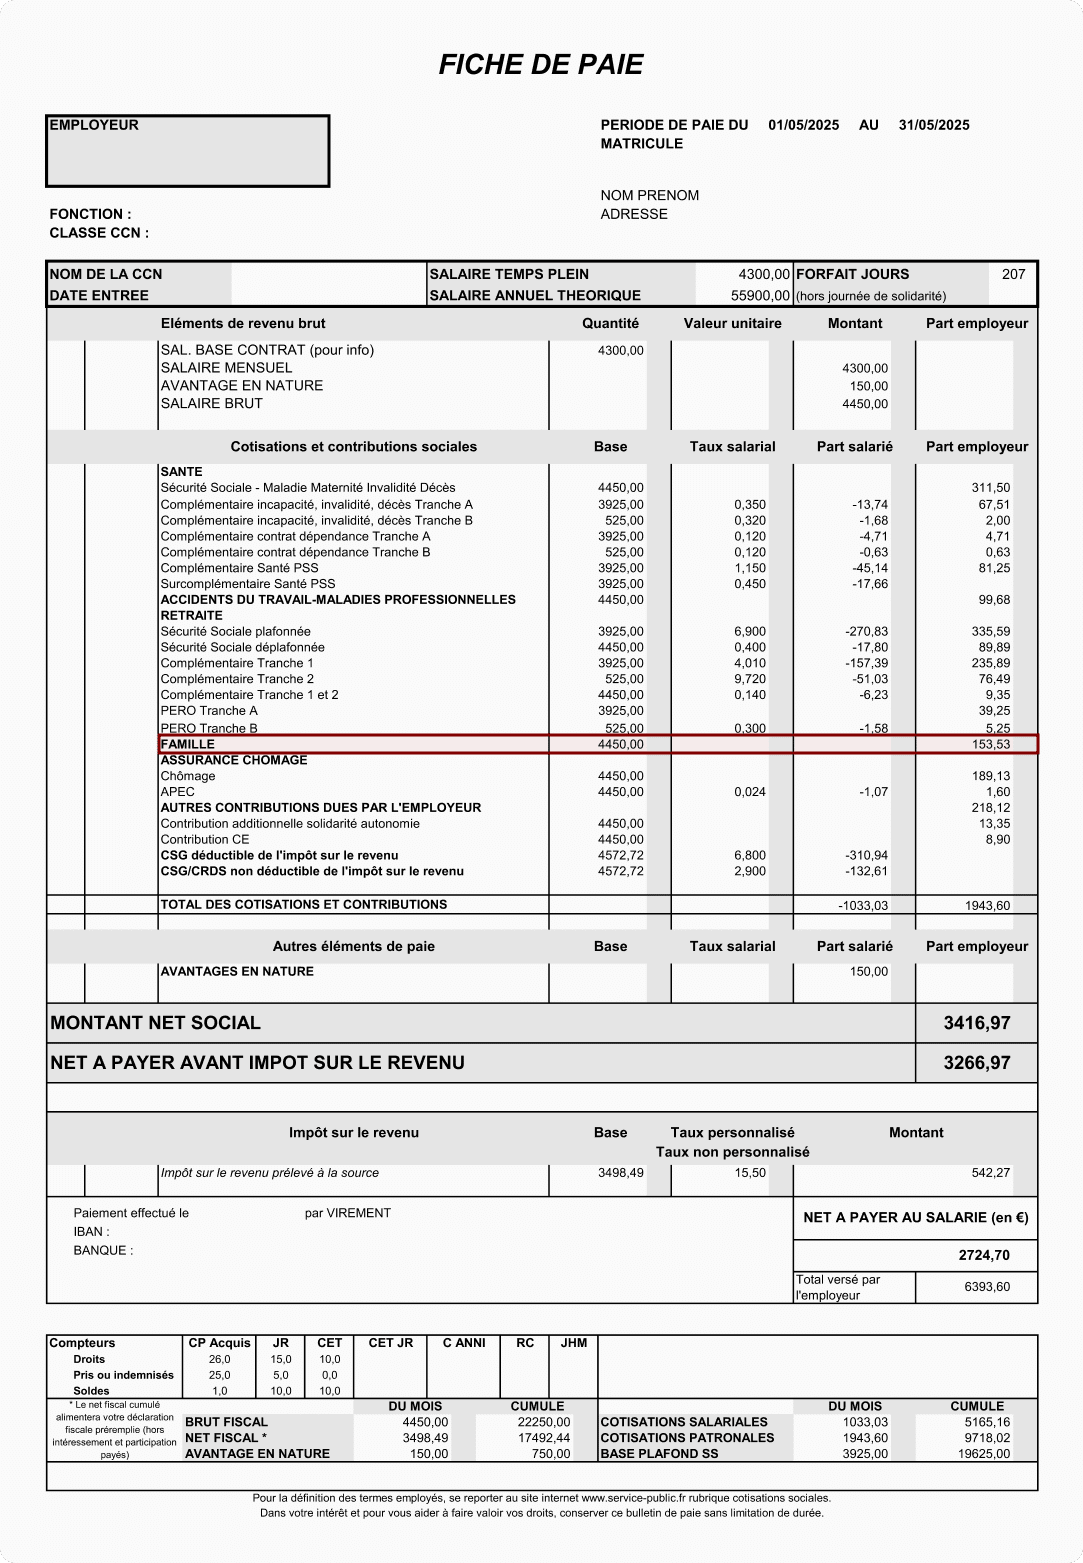
- 4. Famille,
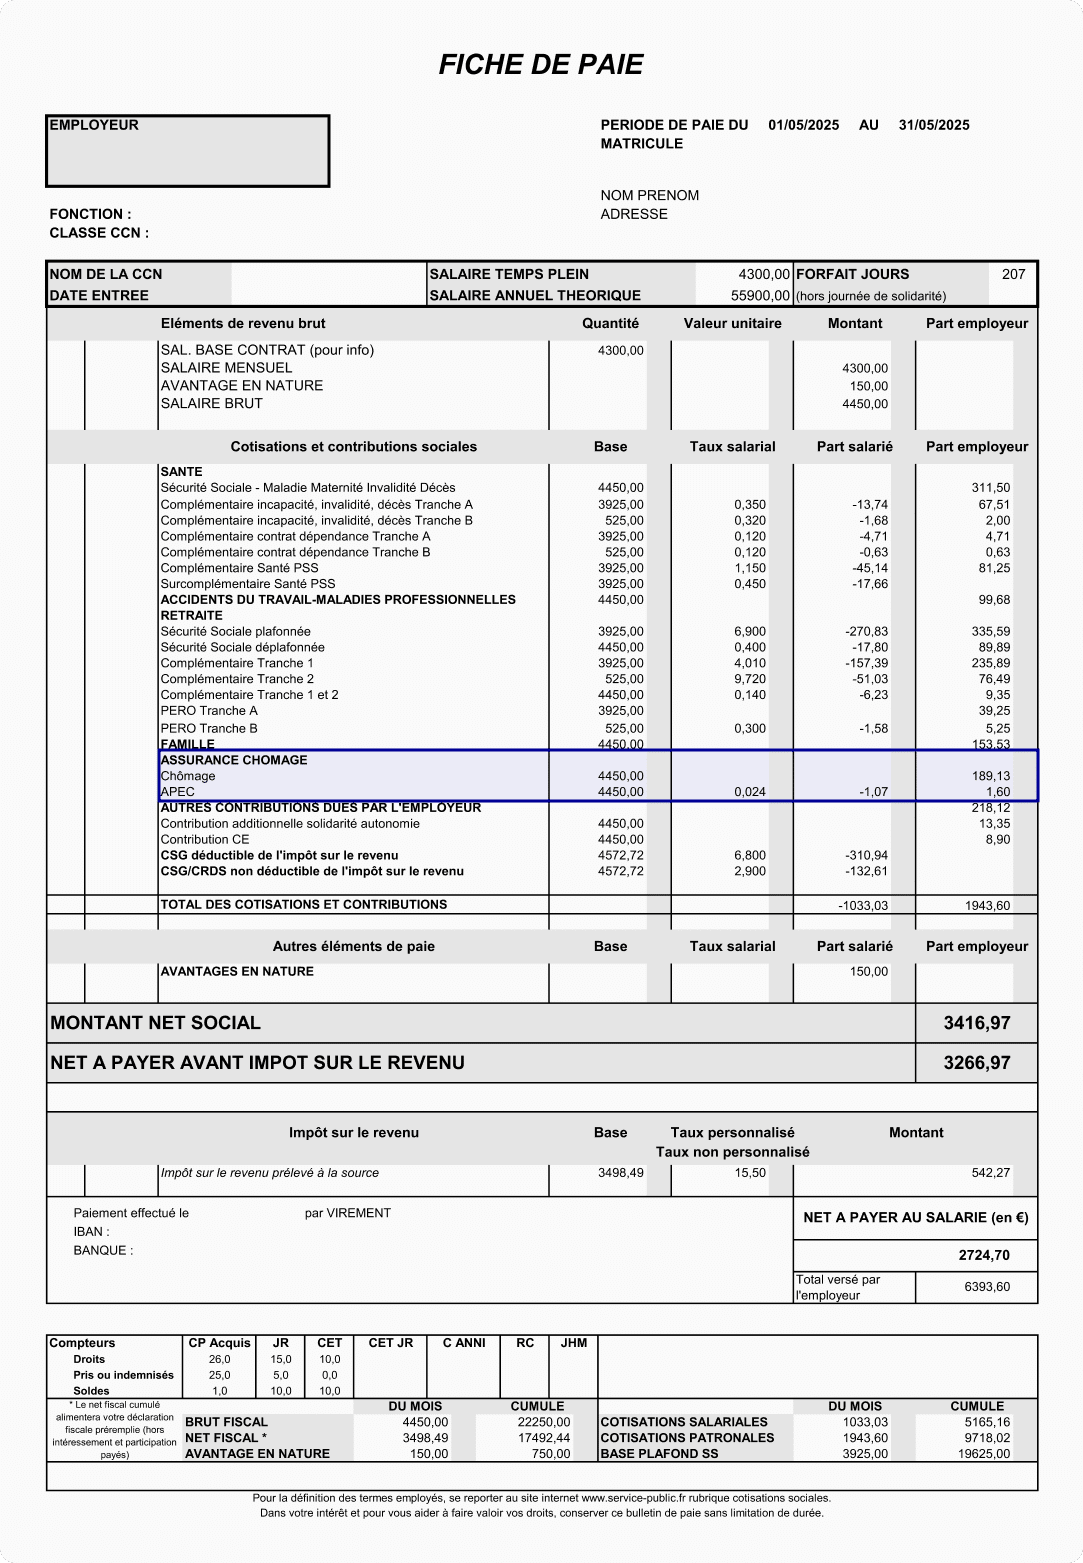
- 5. Chômage.
Quelles sont les différentes cotisations ?
Les rubriques
à ne pas perdre de vue !
Avec AXA rien ne vous échappe :
gros plan sur toutes vos cotisations !
- RGAA
- Description image
Qui collecte ?
Tout maîtriser
d’un simple coup d’œil !
-
L’URSSAF
Union de Recouvrement des cotisations
de Sécurité sociale et d’Allocations Familiales -
La retraite complémentaire
(AGIRC-ARRCO)
-
Les organismes complémentaires
Comme des assureurs ou des Institutions de prévoyance pour
les couvertures prévoyance, mutuelle et retraite supplémentaire -
Le Trésor public
Comment sont calculées les cotisations ?
Mise au point pour comprendre les montants sur toutes les lignes !
Les cotisations sont calculées selon un barème très précis et complexe ! Selon les cas, les cotisations sont à la charge de l’employeur uniquement, ou du salarié uniquement ou encore, sont partagées selon une répartition bien déterminée. La base sur laquelle est prélevée la cotisation varie selon les rubriques : la base peut être tout ou partie du salaire, ou une base forfaitaire (comme le plafond de la Sécurité sociale par exemple) Les taux de cotisations sont, pour certains, modifiés chaque année, de même que la base sur laquelle ils s’appliquent.
En résumé, un employeur investit, en général, dans un logiciel de gestion de la fiche de paye pour être certain de ne pas se tromper… Voici, pour 2025, quelques exemples des taux de prélèvements sociaux sur les salaires :
Rubrique sécurité sociale :
Rubrique prélèvements sociaux :
Moments de vie
Moments de vie particuliers :
la fiche de paie s’ajuste.
Au cours de son activité professionnelle, un salarié peut faire face à des situations qui l’obligeront à s’arrêter temporairement de travailler.
Lors de ces moments de vie, qu’ils soient heureux (comme l’arrivée d’un enfant) ou malheureux (comme une maladie), le salarié ne sera pas sans ressources. Pendant son arrêt de travail, il continuera de toucher un revenu : on parle alors de maintien de salaire. Celui-ci est rendu possible par le versement d’indemnités, qui sont également appelées « revenu de remplacement ». Ces indemnités sont soit versées aux salariés soit à l’employeur. Lorsqu’elles sont versées à l’employeur on parle de subrogation.
L’arrivée d’un enfant
Les congés maternité et paternité
Dans les deux cas, congés maternité ou paternité, le maintien de salaire est rendu possible par l’intervention de :
1. La Sécurité sociale qui assure le maintien de 100% du salaire dans la limite du plafond mensuel de la Sécurité sociale (soit 3 925 euros mensuels en 2025*) pendant la durée du congé.
2. L’employeur, qui peut parfois proposer des conditions plus avantageuses (maintien total ou partiel du salaire si celui-ci dépasse le plafond de la Sécurité sociale, congés supplémentaires…).
* Ce plafond est réactualisé tous les ans par arrêté.
Une maladie
L’arrêt maladie
Le maintien de salaire est rendu possible par l’intervention de :
1. la Sécurité sociale qui verse un revenu au salarié malade (des indemnités journalières) à hauteur de 50% de son salaire brut et dans la limite de 1,4 fois le Smic en vigueur au moment de l’arrêt. Les 3 premiers jours d’arrêt ne sont pas payés (délai de carence).
2. L’employeur qui intervient en complément de la Sécurité sociale. Cela permet au salarié de percevoir au total successivement 90% puis 66% de sa rémunération brute (loi de mensualisation). La durée de ces maintiens dépend de l’ancienneté du salarié.
Selon la convention collective ou les accords collectifs dont dépend l’entreprise, les conditions du maintien de salaire sont parfois plus avantageuses que la loi de mensualisation (réduction du délai de carence, maintien de salaire total, allongement de la durée de versement …).
Zoom
Une rubrique
claire et nette !
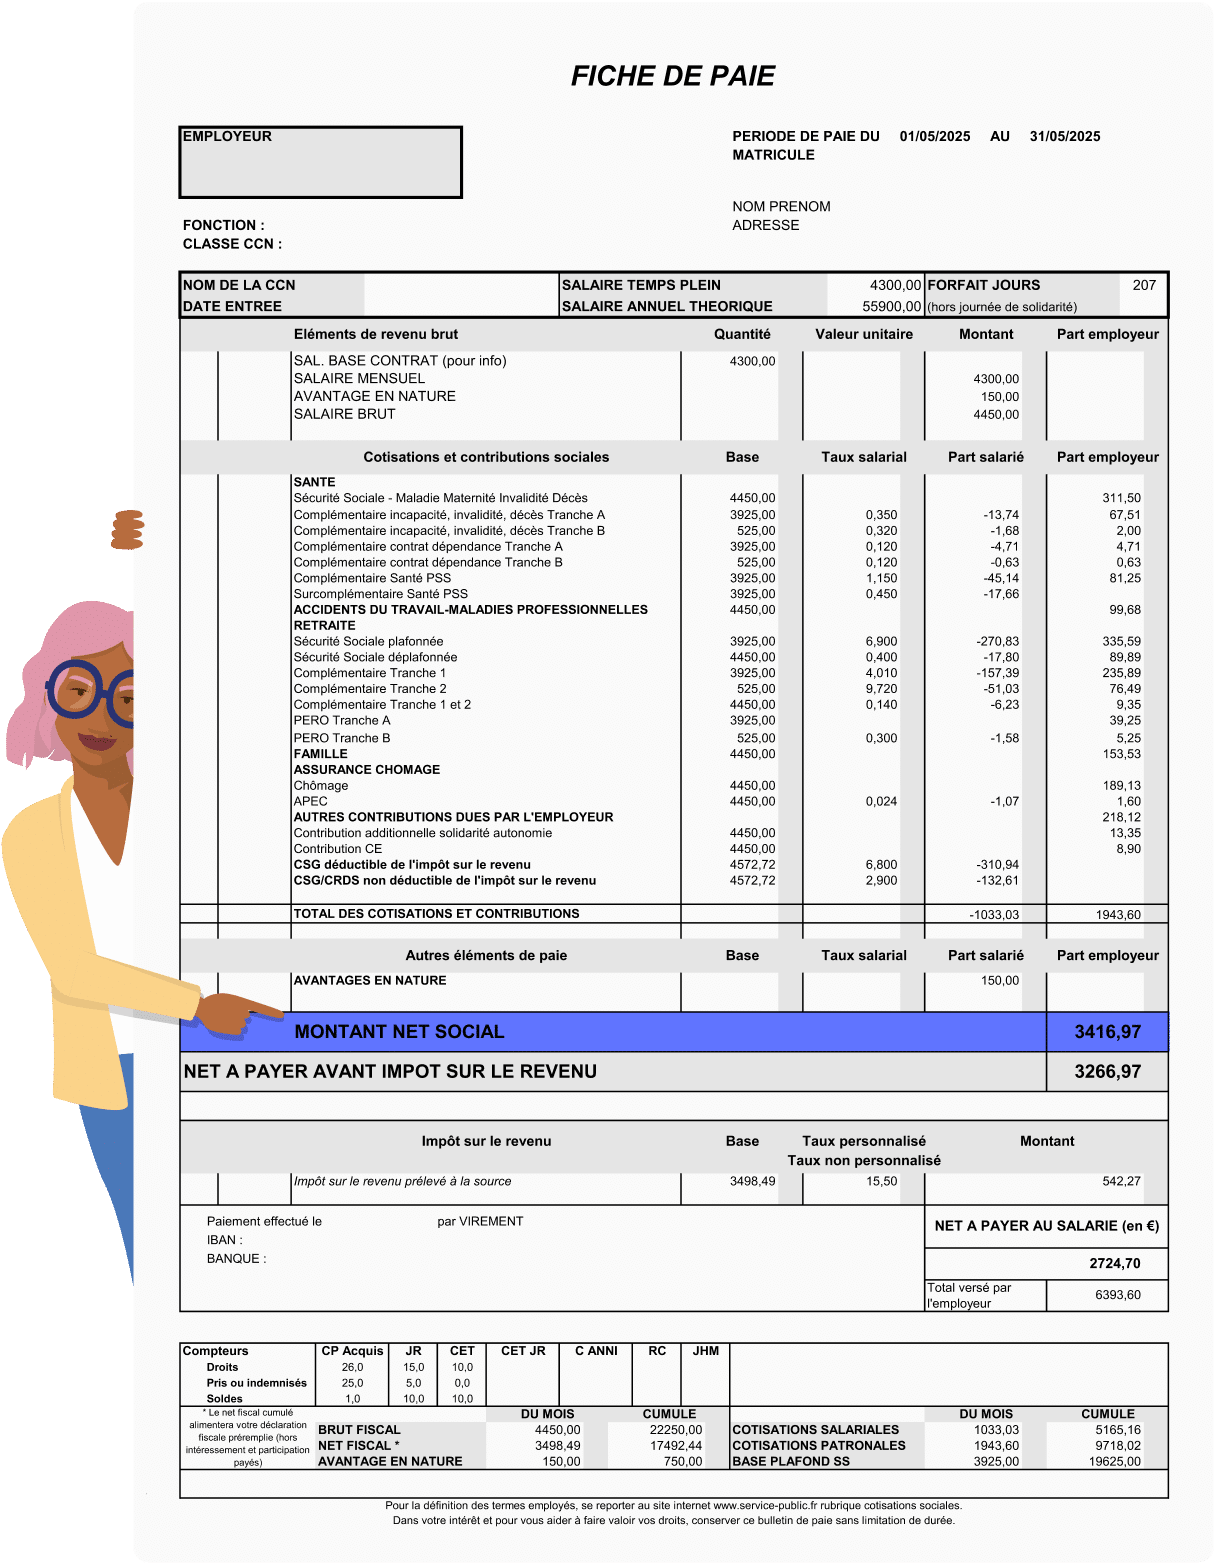
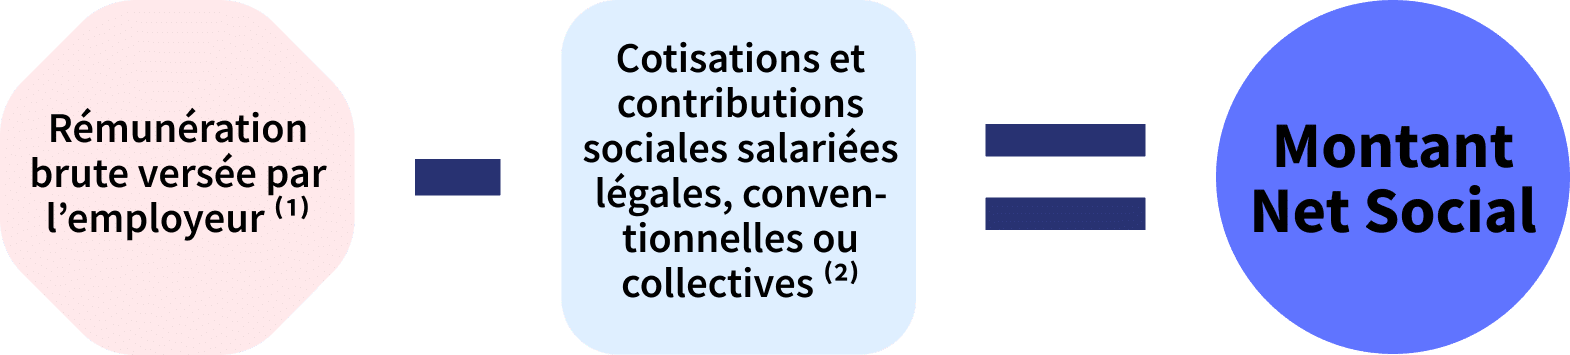
Depuis le 1er juillet 2023, les bulletins de paie se sont enrichis d’une nouvelle mention obligatoire : le Montant Net Social (MNS).
Qu’est-ce que le Montant Net Social ?
Le montant net social est le montant des ressources retenu par la CAF pour l’attribution de prestations sociales (RSA ou la prime d’activité).
Le montant net social correspond au total de la rémunération brute du salarié, de laquelle sont déduites toutes les cotisations et contributions sociales légales, conventionnelles et collectives à la charge du salarié.
(1) Les principaux éléments pris en compte dans la rémunération brute pour la détermination du montant net social : les salaires, les primes, les avantages en nature, etc.
(2) Exemple de cotisations venant en déduction de la rémunération brute : les cotisations de Sécurité sociale, l’AGIRC-ARRCO, l’assurance chômage, la complémentaire santé, etc.
La mise en place de cette mention s’inscrit dans la réforme dite de la « Solidarité à la source » qui a pour volonté de simplifier les charges déclaratives, de réduire les erreurs mais surtout de lutter contre le « non-recours » (ou « non-demande ») à une prestation.
L’affichage du montant net social permet ainsi de simplifier les démarches du salarié pour bénéficier des prestations sociales.
FAQ
-
En cas d’erreur sur le bulletin de paie vous devez contacter le service des ressources humaines. Vous disposez d’un délai de 3 ans maximum après la date de versement pour contester une anomalie.
-
Oui, le 13ème mois est un salaire, soumis à cotisations.
-
Oui, ces primes sont des compléments de salaires qui sont également soumises à cotisations.
-
Non, les sommes versées dans le cadre de la participation et/ou de l’intéressement sont exonérées de cotisations sociales.
-
Un véhicule de fonction est un avantage en nature, il constitue un élément de la rémunération qui, au même titre que le salaire, est soumis à cotisations. Une ligne figure sur la fiche de paie avec les cotisations qui s’appliquent.
-
Le salaire brut est soumis tous les mois à plusieurs ponctions :
1- le prélèvement des charges sociales,
2- le prélèvement des impôts. Une fois ces éléments déduits, on parle alors du salaire net. Il correspond au montant réel que touche le salarié. -
Le salaire peut être différent d’un mois sur l’autre pour plusieurs raisons :
• Parce qu’on a travaillé plus (heures supplémentaires),
• Parce qu’on a été absent (IJ, formation etc…),
• Pour des régularisations liées à des cotisations,
• Parce qu’on a touché des primes. -
La prime partage de la valeur (PPV), également appelé « prime Macron », est une prime facultative que l’entreprise choisit de verser à ses salariés. Son montant est fixé par l’employeur, il peut être différent selon les salariés ou commun à tous.
-
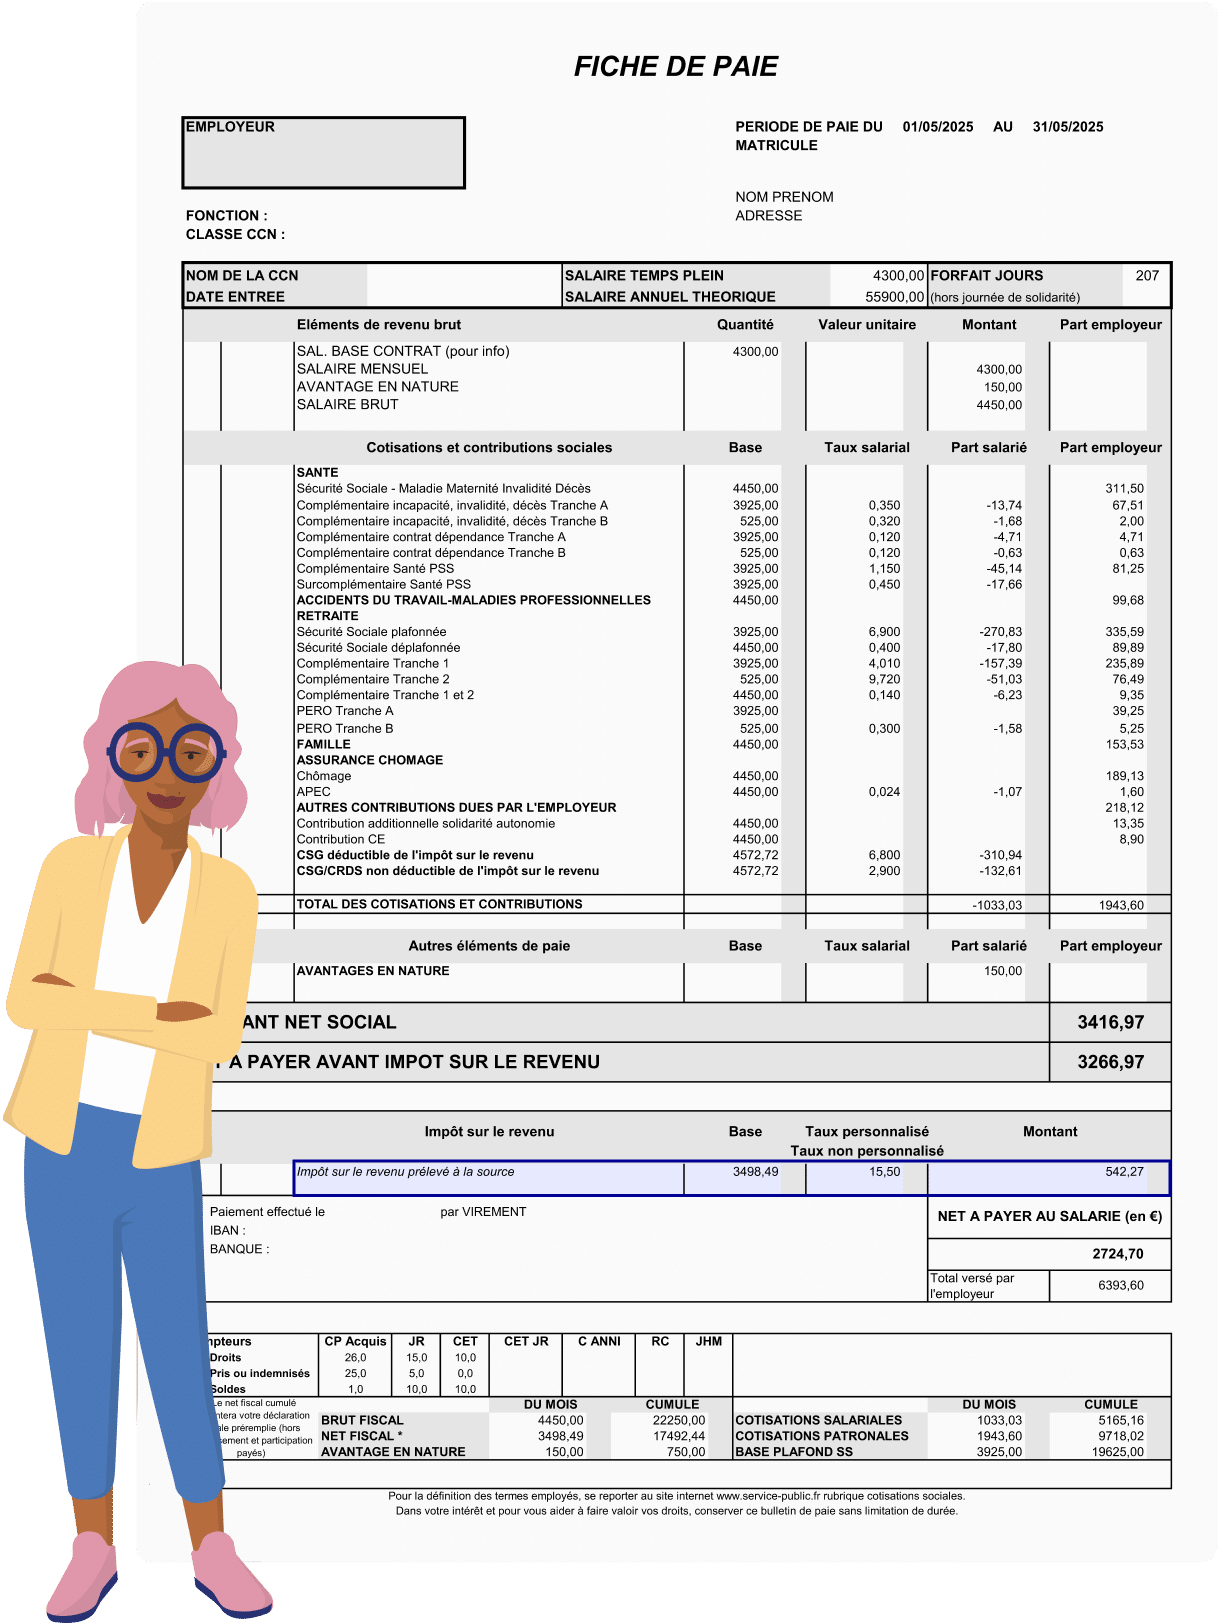
Il faut savoir que l’information sur le taux d’imposition est une donnée transmise par les impôts à l’employeur. Vous avez la possibilité de vérifier et d’ajuster votre taux sur le site des impôts dans la rubrique « Gérer les prélèvements ». En cas d’erreur de l’employeur, celui-ci doit régulariser la situation dès le mois suivant votre réclamation.
-
Oui, le régime Alsace Moselle est intégralement financé par le salarié (1,30% du salaire). Vous bénéficiez ainsi d’un taux de remboursement plus intéressant que celui du régime général.
-
Oui, si votre employeur a souscrit à la garantie « invalidité ». Dans le cas contraire, vous bénéficierez uniquement d’une rente de la Sécurité sociale (si vous remplissez les conditions d’attribution).
-
Oui, si vous êtes déjà couvert par la mutuelle de votre femme (mariage ou pacs) vous avez la possibilité de refuser celle de votre employeur. A noter que de telles dispenses sont parfois impossibles si par exemple l’entreprise a fait le choix d’un type d’adhésion obligatoire.
-
Cela dépend du choix qu’a fait votre employeur. Soit la cotisation est d’un même montant pour tous les salariés, soit elle varie en fonction de la situation familiale de chaque salarié.
-
Il suffit d’envoyer à votre mutuelle l’acte de naissance de votre enfant. Dans les jours qui suivront, vous recevrez une nouvelle carte mutuelle à jour, avec le nom / prénom de votre enfant. A noter que la couverture des enfants par la mutuelle de l’entreprise n’est pas automatique, même si cette possibilité se retrouve très souvent dans la majeure partie des contrats. Cette option n’est pas une obligation pour l’employeur.
-
Oui, il est tout à faire possible d’ajouter vos enfants sur vos deux mutuelles. Cependant, en fonction du type de contrat que votre employeur aura souscrit, il est possible que votre cotisation et/ou celle de votre conjoint augmente. (Voir question précédente).
-
Vous disposez de deux cartes permettant de faciliter la prise en charge de vos frais de santé : la carte Vitale de la Sécurité sociale et la carte de tiers payant (également appelée la carte Mutuelle) envoyée chaque année par votre Mutuelle ou votre assureur. Ces cartes s’utilisent de façon complémentaire :
• Grâce à la carte Vitale, vos frais de santé sont transmis à la Sécurité sociale pour être remboursés plus rapidement (elle remplace la traditionnelle feuille de soins à envoyer à la caisse d’Assurance maladie), par exemple lorsque vous allez consulter votre médecin généraliste.
• Avec la carte de mutuelle (ou attestation de tiers payant) certains frais de santé sont directement pris en charge par votre mutuelle. Par exemple, lorsque vous allez à la pharmacie avec votre ordonnance, vous n’avez pas à payer vos médicaments. -
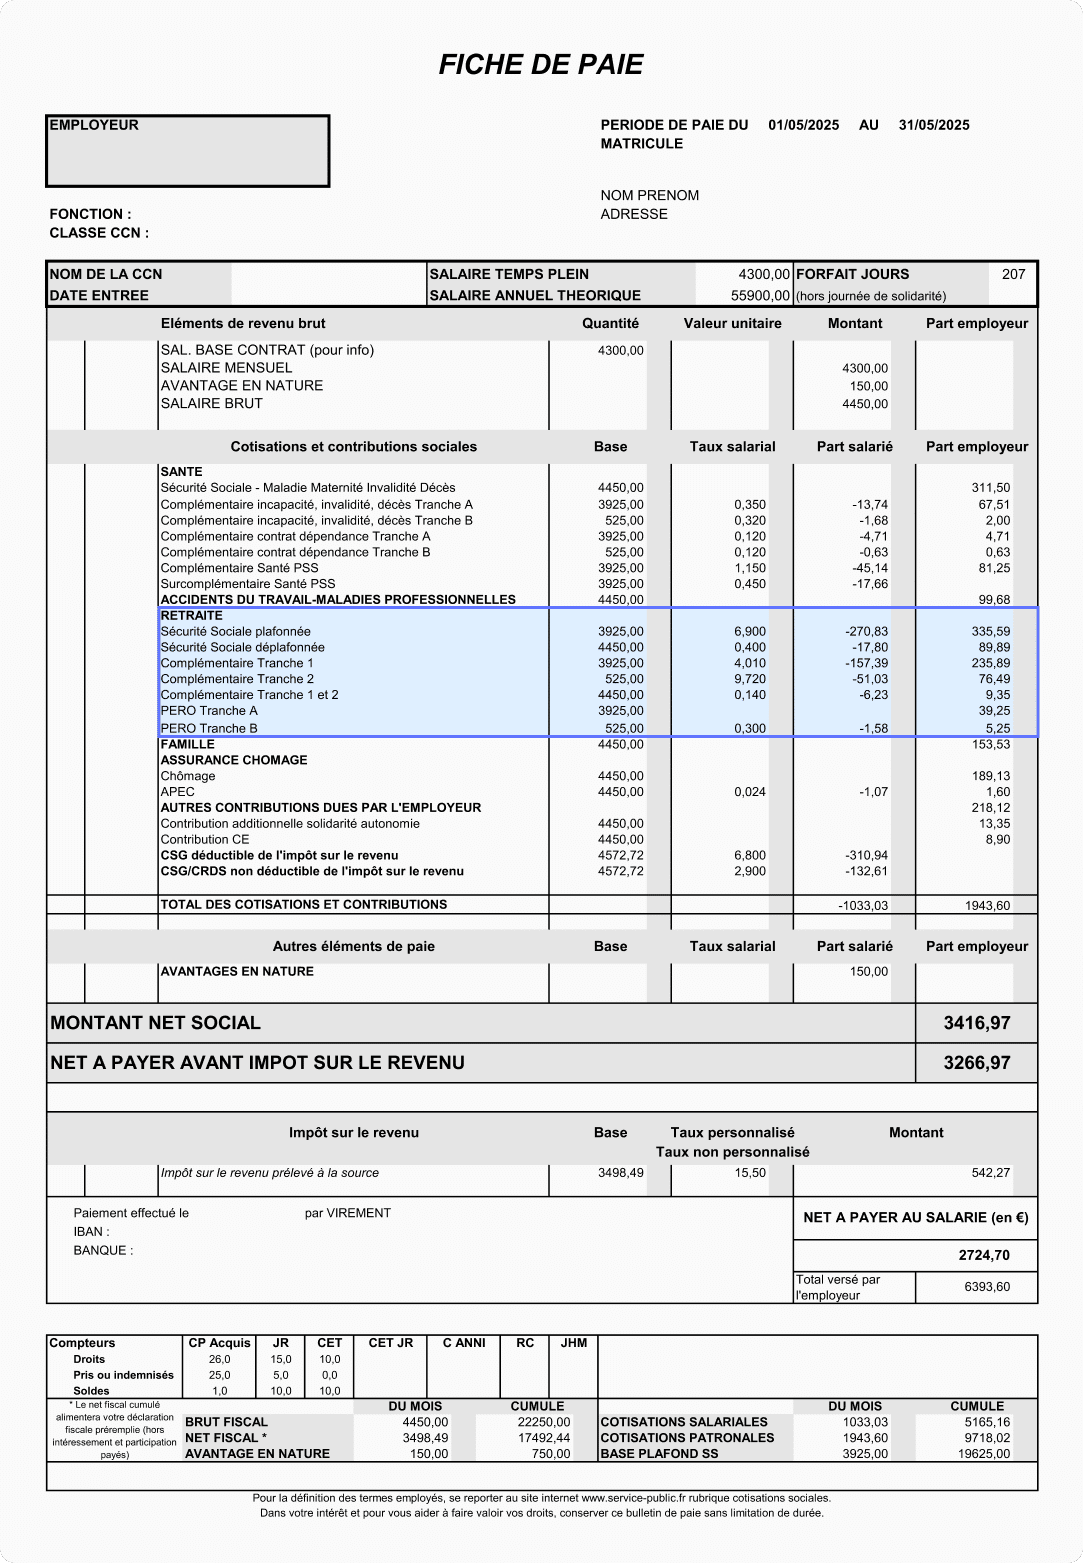
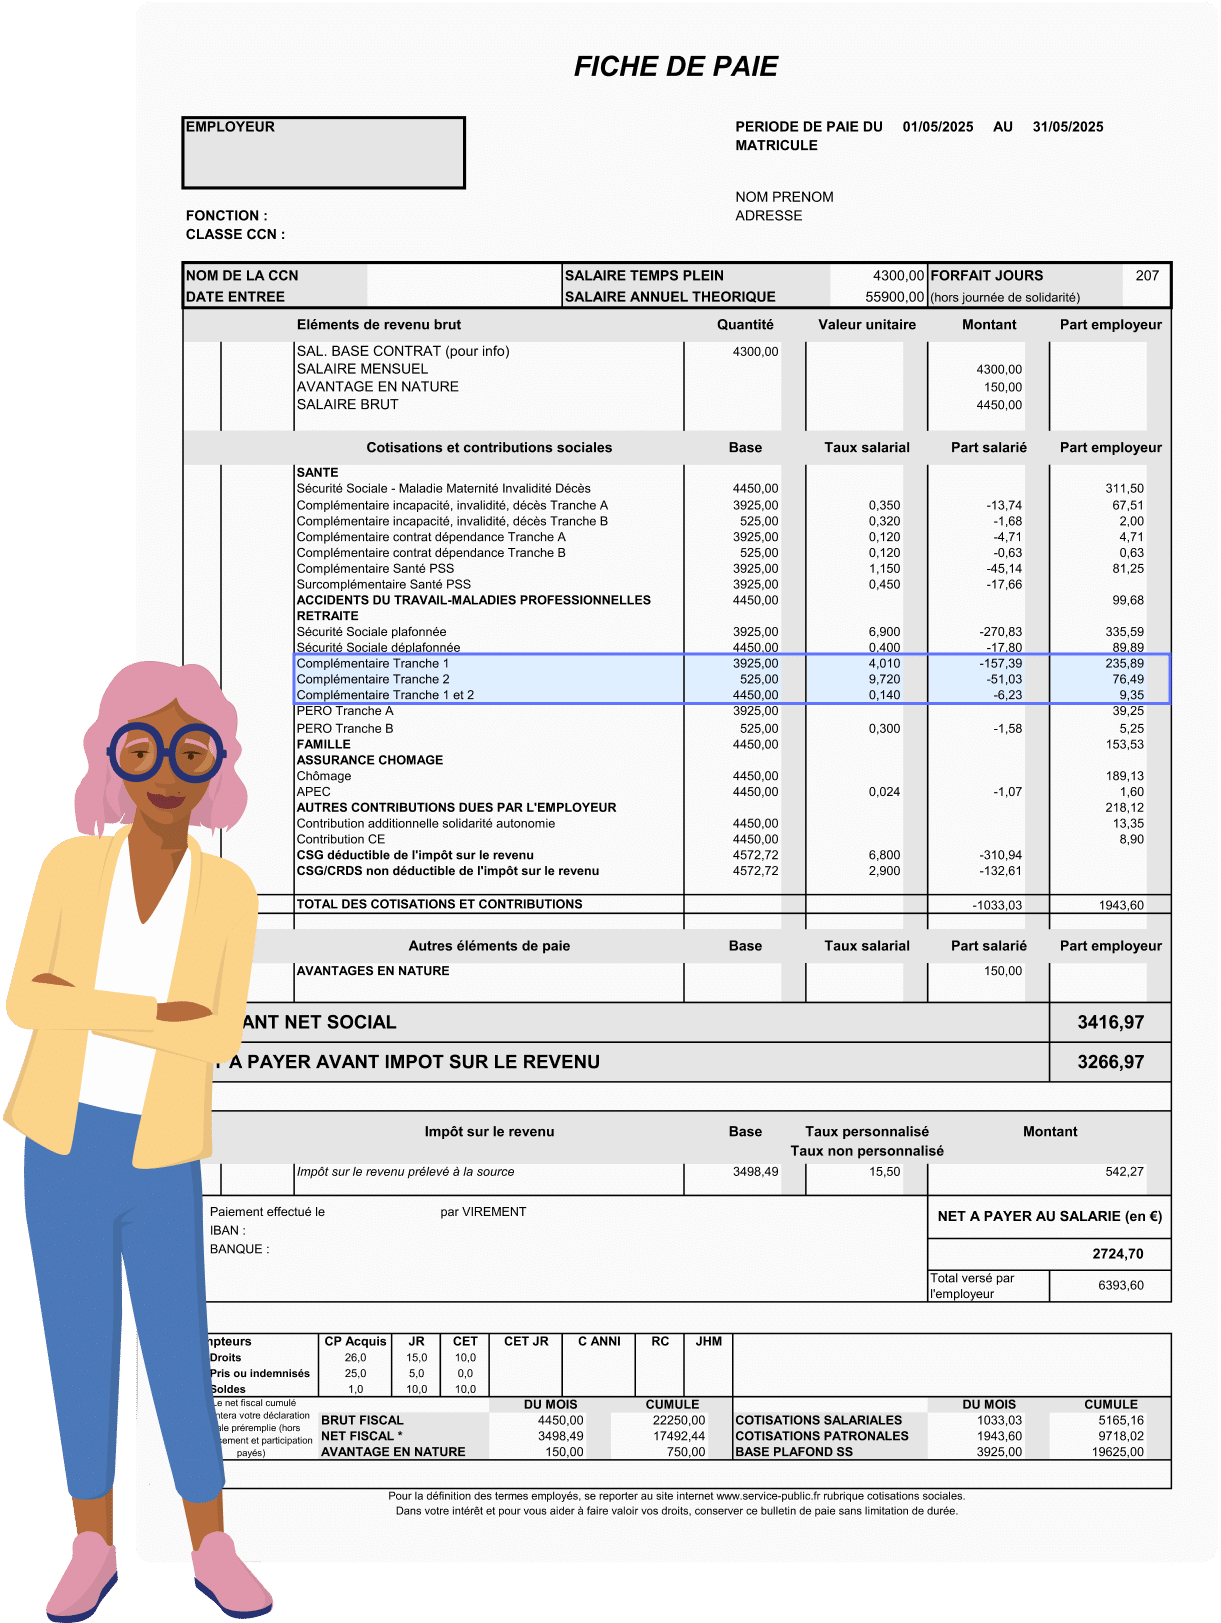
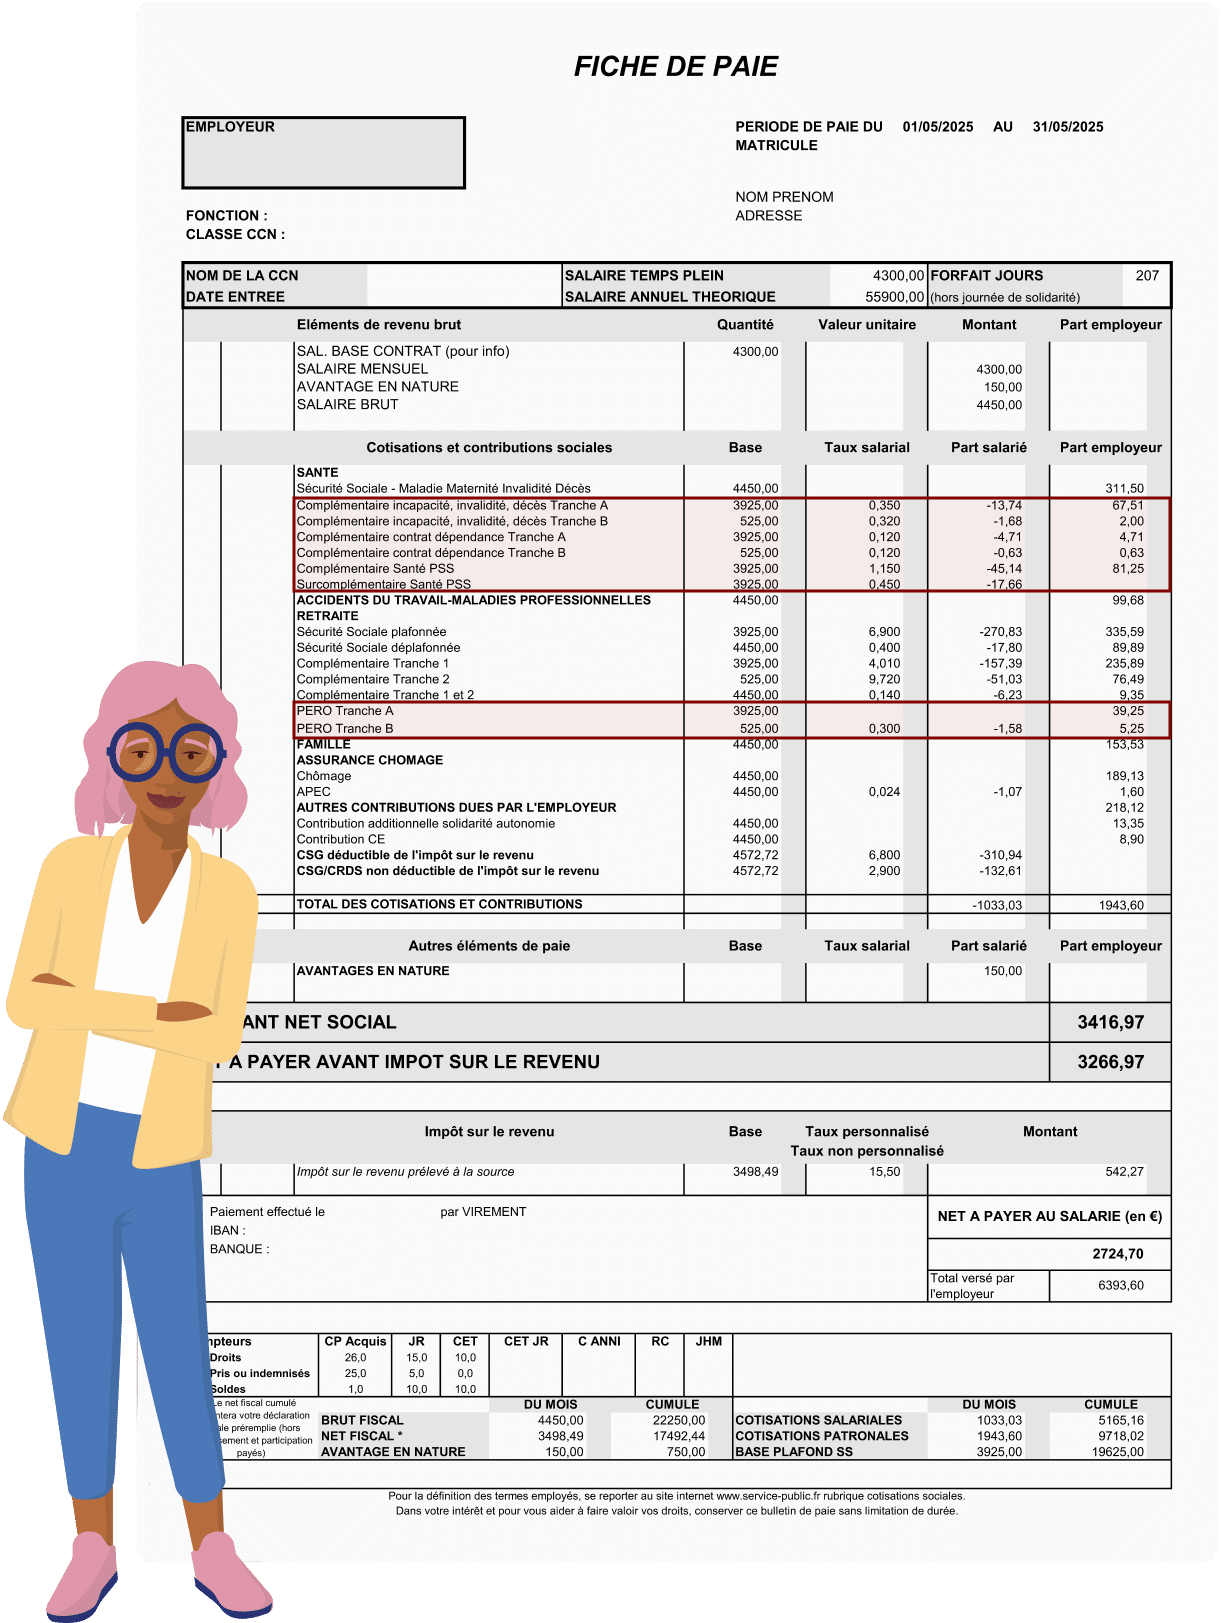
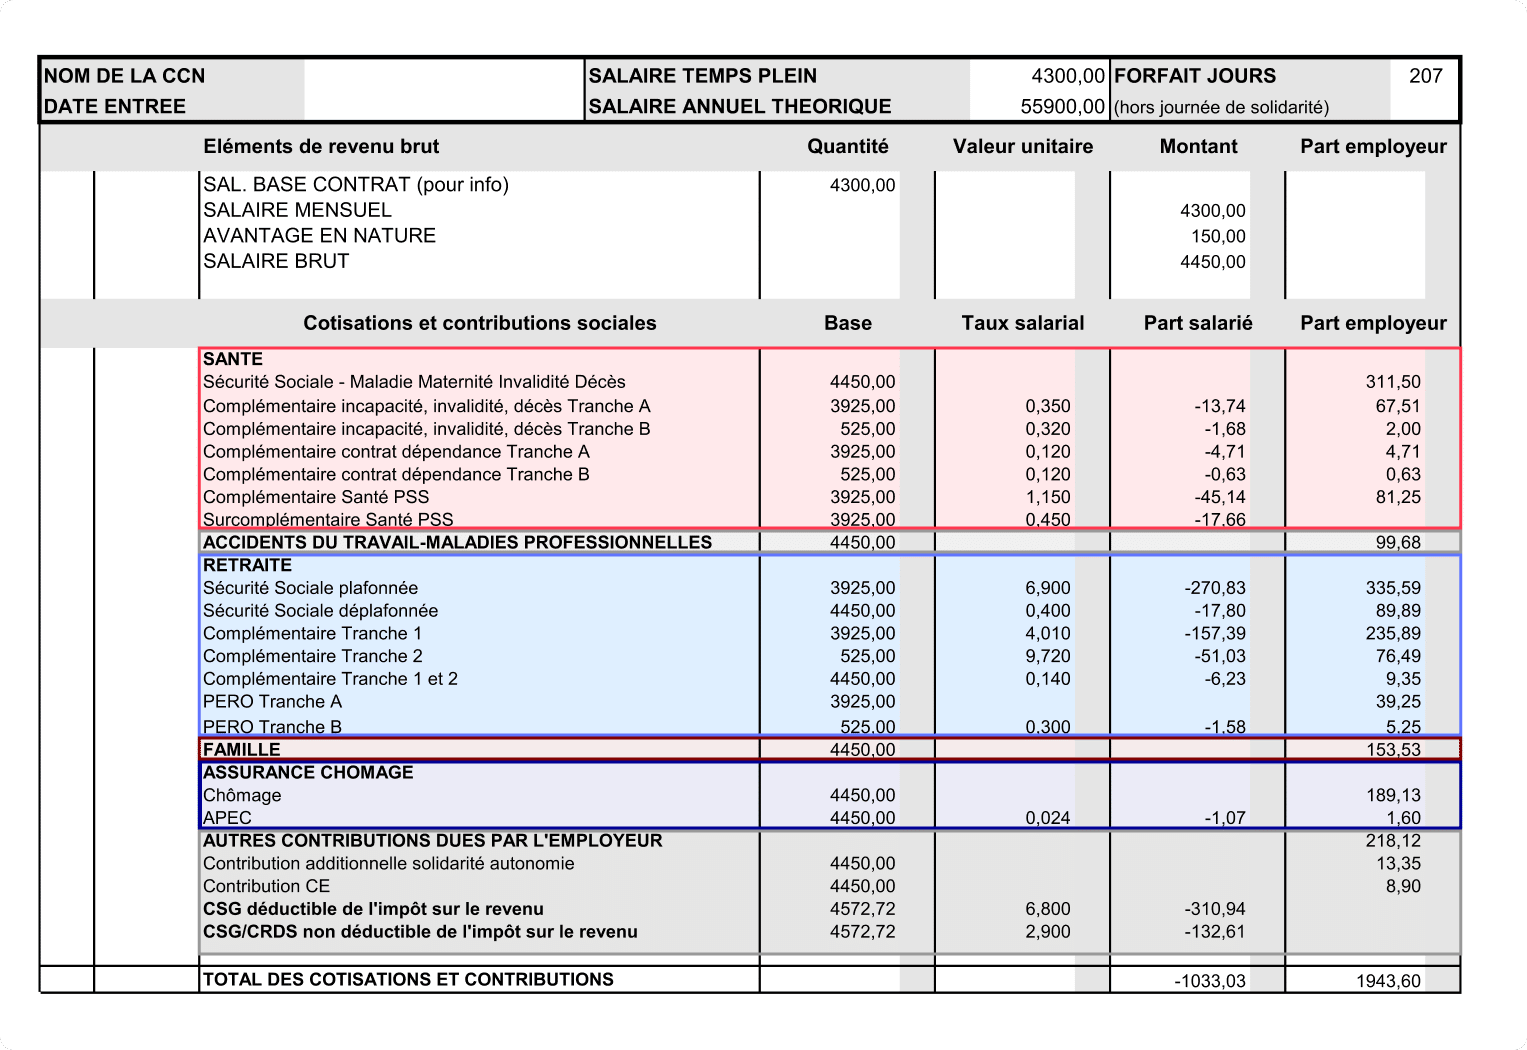
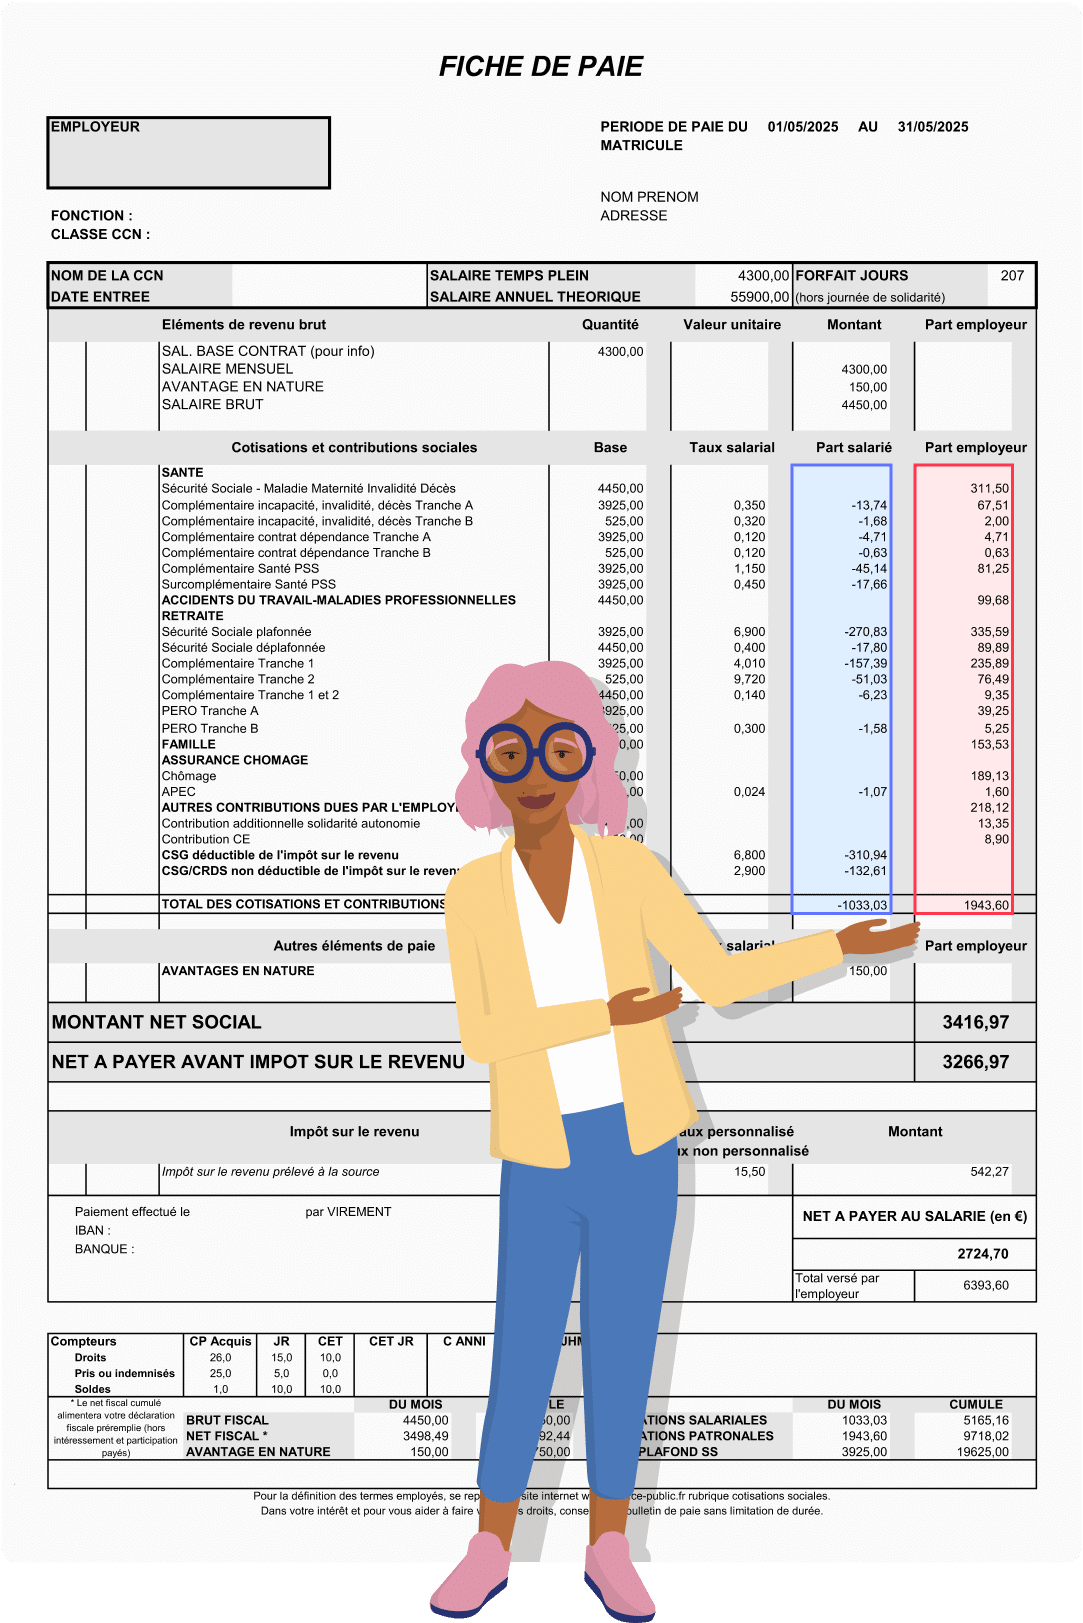
Il vous suffit de regarder sous la rubrique « Retraite » sur votre fiche de paie. Une ou plusieurs lignes peuvent être présentes avec les termes « supplémentaire », « surcomplémentaire » ou encore « PERO », « Article 83 »…
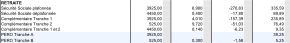
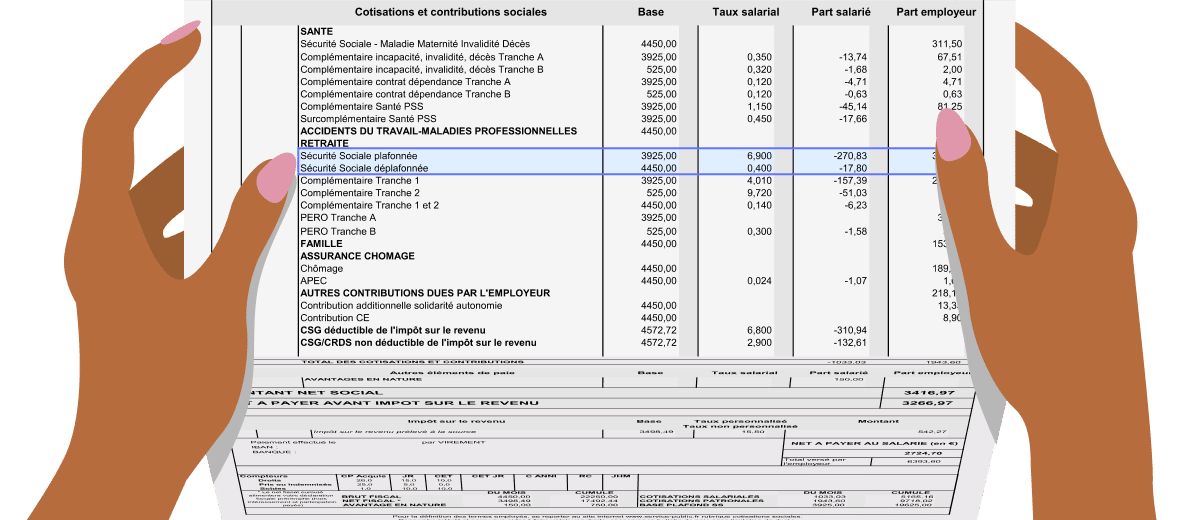
Version textuelle de l’image ci-dessus – Retraite Cotisations et contributions sociales Base Taux salarial Part salarié Part employeur Retraite Sécurité Sociale plafonnée 3925,00 6,900 -270,83 335,59 Sécurité Sociale déplafonnée 4450,00 0,400 -17,80 89,89 Complémentaire Tranche 1 3925,00 4,010 -157,39 235,89 Complémentaire Tranche 2 525,00 9,720 -51,03 76,49 Complémentaire Tranche 1 et 2 4450,00 0,140 -6,23 9,35 PERO Tranche A 3925,00 – – 39,25 PERO Tranche B 525,00 0,300 -1,58 5,25 -
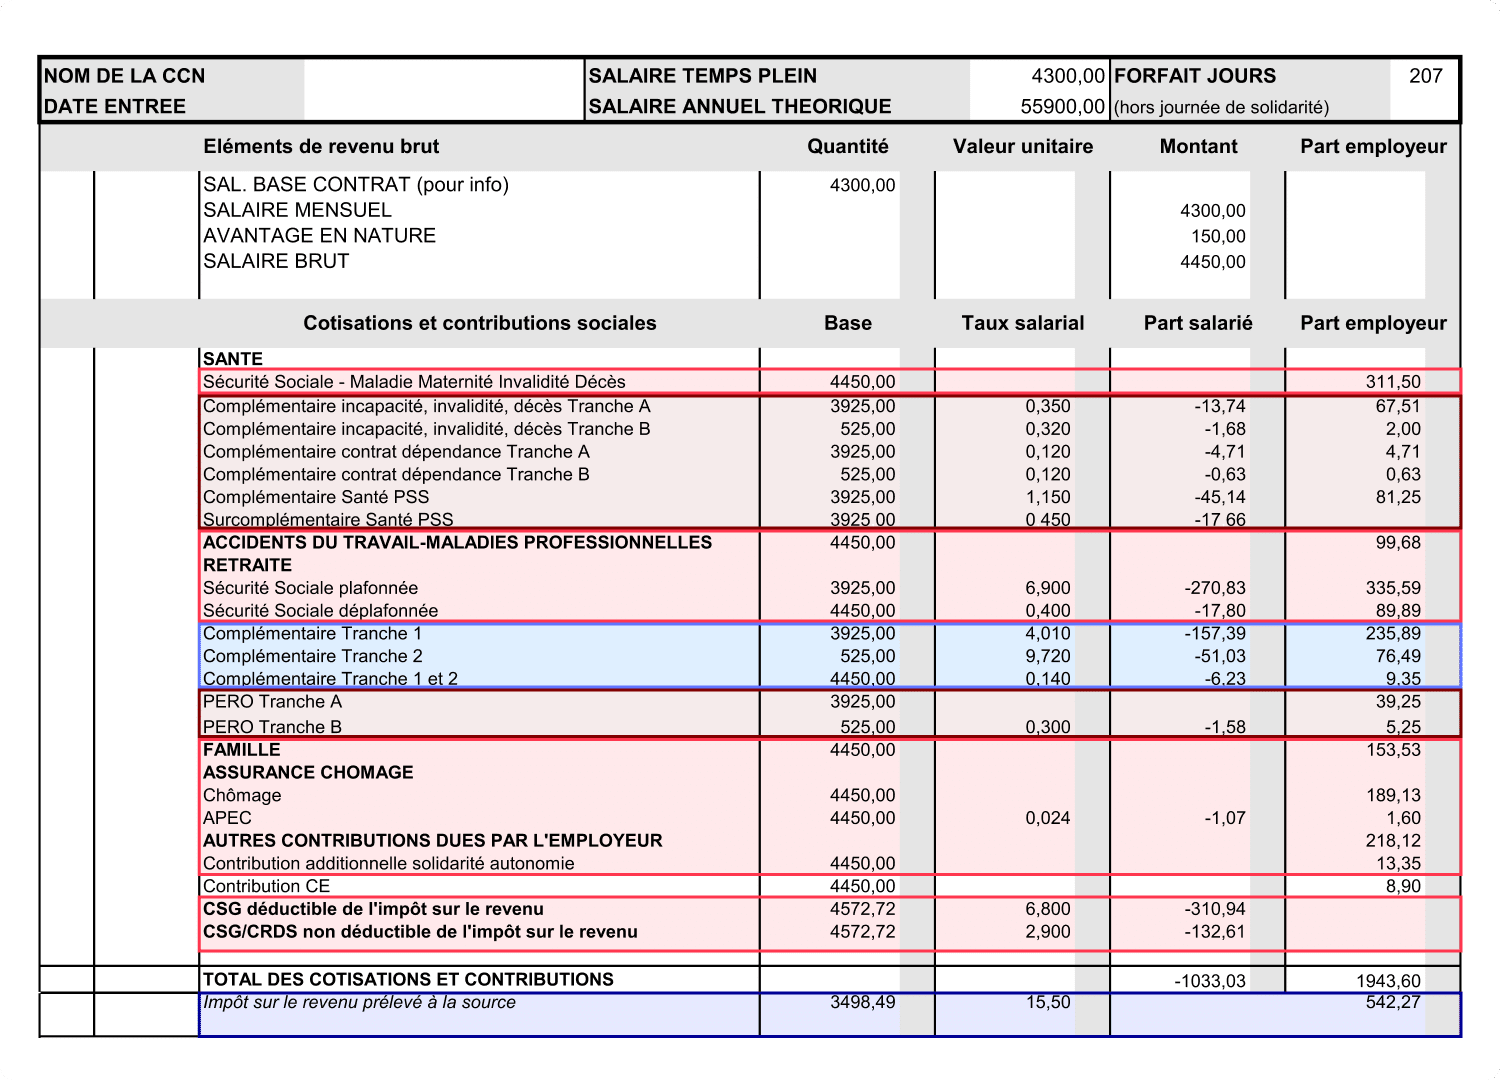
Les primes ne se retrouvent pas toujours au même endroit sur la fiche de paie selon si elles sont soumises à cotisations ou non :
• Les primes soumises à cotisations sont situées en haut du bulletin dans la rubrique « éléments de revenu brut » c’est le cas du 13ème mois, de la prime d’ancienneté, de la prime de pénibilité…
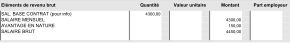
Version textuelle de l’image ci-dessus – Éléments de revenu brut Éléments de revenu brut Quantité Valeur unitaire Montant Part employeur Salaire de base contrat (pour info) 4300,00 – – – Salaire mensuel – – 4300,00 – Avantage en nature – – 150,00 – Salaire brut – – 4450,00 – -
En bas du bulletin de paie figurent les cumuls, ces informations permettent au salarié de savoir ce qu’il a réellement perçu depuis le 1er janvier.
C’est un récapitulatif des montants perçus par le salarié (salaire) et payés par le salarié et l’employeur (cotisations). Vous pouvez y retrouverer :
• Le salaire brut et net du mois et depuis le début de l’année civile,
• Les cotisations salariales et patronales du mois et sur l’année civile,
• Le plafond de la Sécurité sociale du mois et sur l’année civile.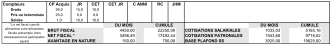
Version textuelle de l’image ci-dessus – Récapitulatif annuel du salaire Du mois Cumulé Salaire Brut fiscal 4450,00 22250,00 Net fiscal * 3498,49 17492,44 Avantage en nature 150,00 750,00 Cotisations et plafond de la Sécurité sociale Cotisations salariales 1033,03 5165,16 Cotisations patronales 1943,60 9718,02 Base plafond Sécurité sociale 3925,00 19625,00 * Le net fiscal cumulé alimentera votre déclaration fiscale préremplie (hors intéressement et participation payés).
Lexique
-
Assurance maladie
L’Assurance Maladie et la Sécurité sociale sont souvent confondues. Pourtant l’Assurance Maladie est l’une des branches de la Sécurité sociale. Elle gère les prestations liées à la maladie, maternité, invalidité, décès.
-
Cotisations
Les cotisations sont des prélèvements sur les salaires supportés par l’employeur et/ou par le salarié. Elles permettent de financer la protection sociale.
-
Couverture
La notion de couverture signifie qu’un individu dispose de garanties, telles que celles prévues par les mutuelles d’entreprises.
-
Frais de santé ou reste à charge
En cas de maladie, la Sécurité sociale ne rembourse pas toujours la totalité des dépenses, une partie reste à votre charge. C’est ce que l’on appelle les frais de santé ou encore le reste à charge.
-
Organismes sociaux
Les organismes sociaux sont des institutions publiques ou privées (ex : CAF, Pôle emploi, DGFIP, URSSAF…). Leur rôle est de protéger les personnes selon certains critères (de revenus, de situation familiale,…).
-
Pension
Dans le cadre de la retraite, une pension désigne une somme d’argent versée et acquise suite aux années d’activité professionnelle. Une pension peut également être versée en cas d’invalidité.
-
Plafonds et tranches
Le plafond est un montant de référence qui sert de base au calcul de cotisations et des prestations sociales. Il est commun à tous les salariés selon le principe d’équité de la Sécurité sociale. Il se retrouve dans plusieurs rubriques du bulletin de salaire (santé, prévoyance, retraite … ).
On parle également de tranches de salaire. Comme pour les plafonds elles servent de montant de référence. D’ailleurs les tranches sont déterminées selon un nombre de plafonds (cf schéma).
Ex : la tranche A = tranche 1 = 1 plafond de la Sécurité sociale.
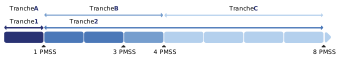
Version textuelle du schéma ci-dessus :
- Tranche 1, aussi appelée Tranche A : de 0 à 1 plafond mensuel de la Sécurité sociale (PMSS)
- Tranche 2 : de 1 PMSS à 8 PMSS et au-delà, qui se décompose en :
- Tranche B : de 1 à 4 PMSS
- Tranche C : de 4 à 8 PMSS et au-delà
PMSS : Plafond Mensuel de la Sécurité sociale = 3 925 euros en 2025.
PASS : Plafond Annuel de la Sécurité sociale = 47 100 euros en 2025.
-
Prélèvements sociaux
Les prélèvements sociaux sont des taxes obligatoires prélevées sur le revenu, ils permettent de financer la Sécurité sociale.
-
Subrogation
Il existe deux modalités différentes pour le versement des indemnités :
1. Versement au salarié : les indemnités de la Sécurité sociale et de l’organisme assureur peuvent être directement versées au salarié. Ces différentes indemnités permettront au salarié de reconstituer son salaire.
2. Versement à l’employeur : l’employeur peut centraliser les paiements des organismes payeurs (Sécurité sociale et assureur) vers lesquels il se tourne pour obtenir les remboursement des sommes qu’il a versées au salarié au titre du maintien de salaire. C’est le principe de « subrogation ».
Ce principe permet au salarié de continuer à recevoir sa rémunération via son employeur. Les différents montants sont indiqués dans la rubrique « Eléments de revenu brut » de la fiche de paie, qui regroupe alors les sommes versées par les différents organismes payeurs (Sécurité sociale et assureur). -
Protection sociale
La protection sociale désigne l’ensemble des dispositifs qui permettent à un individu de faire face financièrement à différentes situations de la vie comme la maladie, l’accident du travail, la maternité, la vieillesse ou encore le chômage.
-
Sécurité sociale
La Sécurité sociale est un organisme qui a pour mission de protéger les Français contre les risques de la vie. Son fonctionnement repose sur le principe de solidarité. Chaque individu participe à son financement proportionnellement à ses revenus. Elle se compose de 5 branches : la famille, la retraite, la maladie, les risques professionnels et le recouvrement.
TODO - titre de la popup
TODO – Légende de la popup
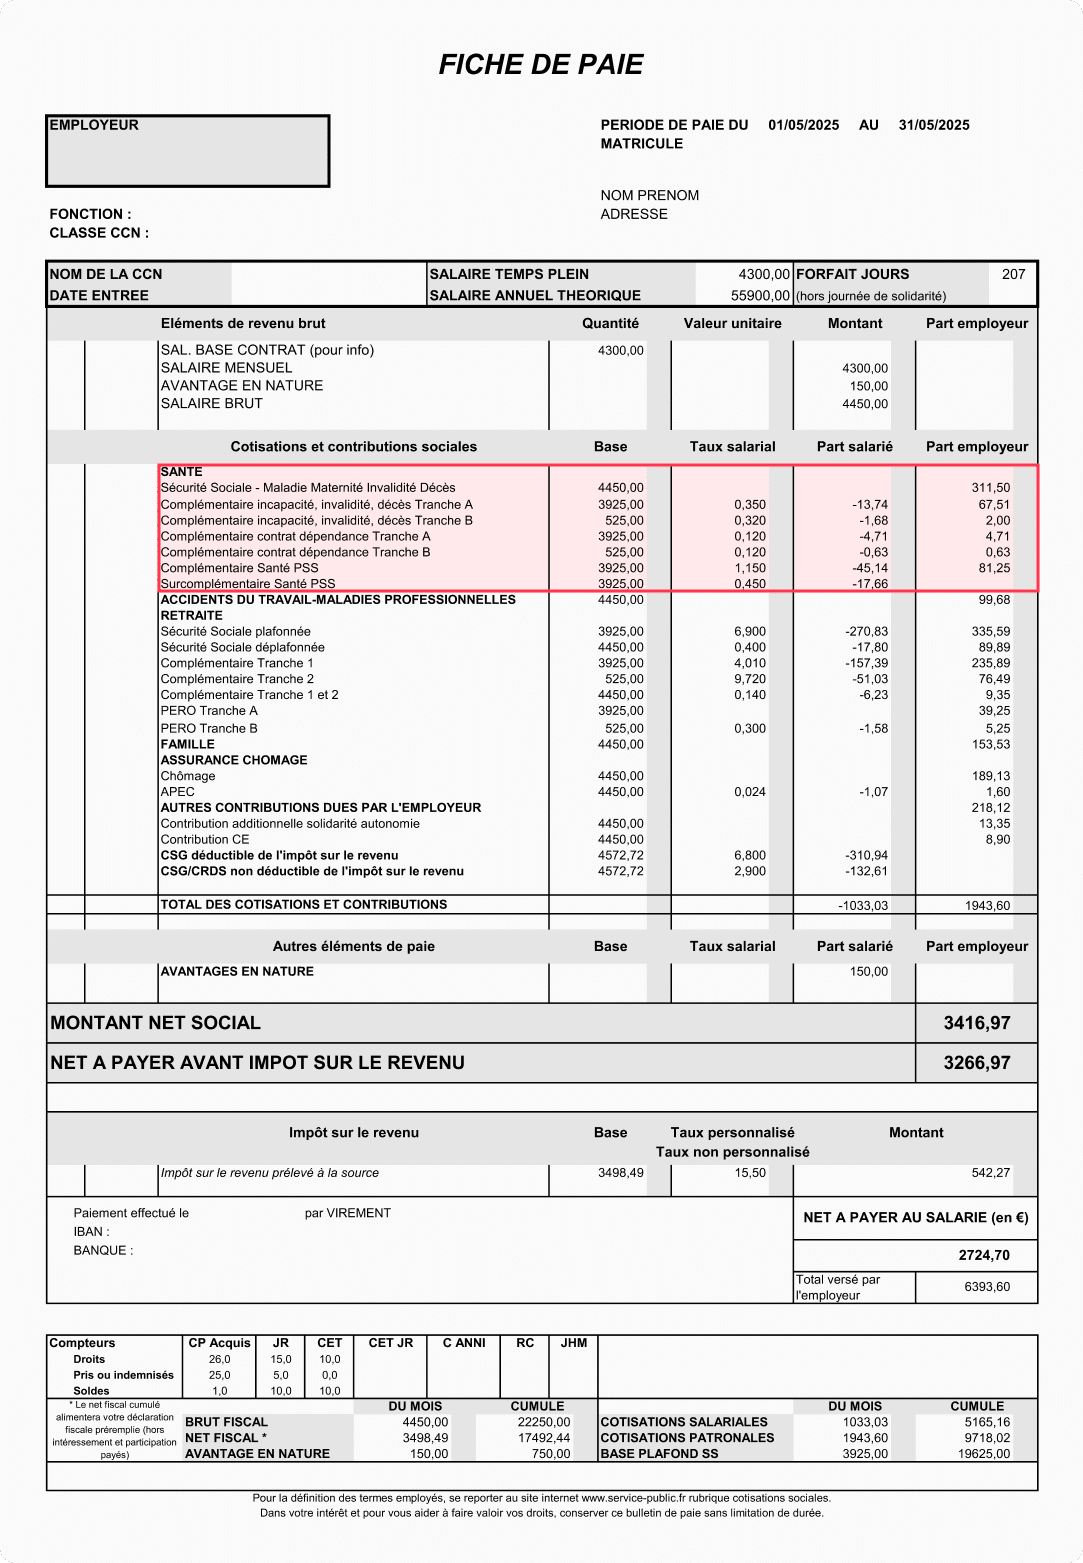
Santé
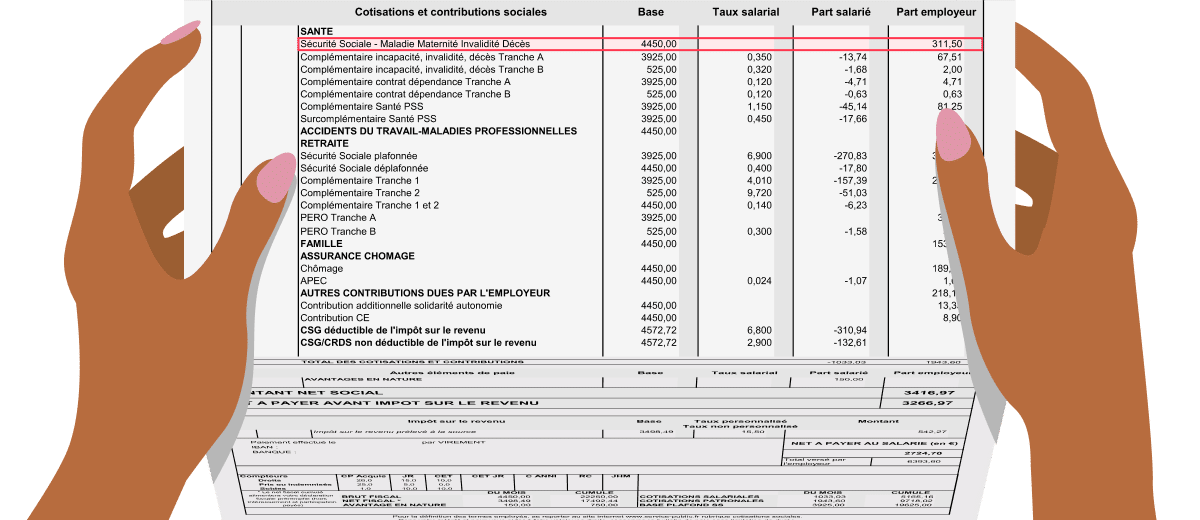
L'assurance maladie / Sécurité Sociale
Ces cotisations constituent une garantie de base en santé pour tous les salariés et sont entièrement prises en charge par l’employeur (La cotisation additionnelle relative au régime Alsace-Moselle est financée par la salarié à hauteur de 1,3% du salaire (valeur 2025 – taux en vigueur depuis le 1er avril 2022)). Elles alimentent la Sécurité sociale.
Elles contribuent à protéger le salarié lorsqu’il est malade ou accidenté :
• Elles financent les remboursements de soins de santé chez le médecin ou de médicaments (prestations en nature).
• Elles financent aussi les versements de complément de salaire en espèces (des indemnités journalières).
Même s’il s’agit toujours de protéger la santé du salarié, ces versements relèvent de ce qu’on appelle la prévoyance.
Ces cotisations servent également à financer les frais liés à la maternité.
La mutuelle
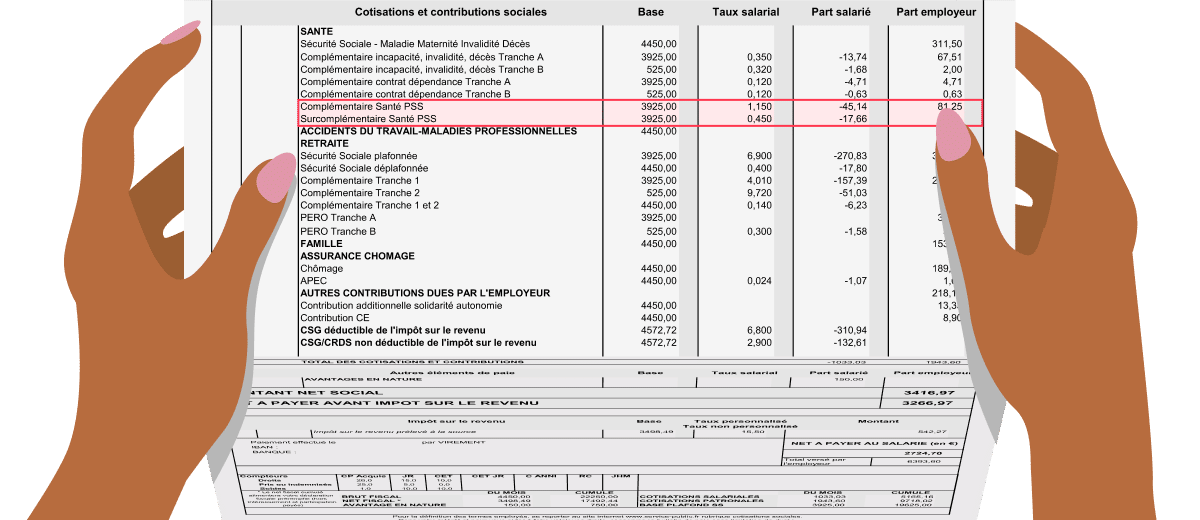
Les lignes « mutuelle », « complémentaire », éventuellement « surcomplémentaire » regroupent les garanties qui améliorent les remboursements de la Sécurité sociale pour les .
La cotisation est souvent calculée sur une base forfaitaire. La base généralement retenue est le Plafond Mensuel de la Sécurité sociale(PMSS), réactualisé chaque année.
Ce plafond permet de scinder le salaire en différentes « tranches » :
• La tranche A : partie du salaire de 0€ jusqu’au plafond mensuel de la Sécurité sociale (3 925 euros en 2025*).
• La tranche B : partie du salaire comprise entre le premier plafond de la Sécurité sociale jusqu’à quatre fois ce plafond.
• La tranche C : partie du salaire comprise entre quatre fois le plafond et jusqu’à huit fois.
* Ce plafond est réactualisé tous les ans par arrêté.
Les mutuelles complémentaires et surcomplémentaires
La complémentaire santé
Plus communément appelée « mutuelle », cette cotisation permet de bénéficier d’un remboursement de frais de santé qui s’ajoutent à ceux de la Sécurité sociale.
Depuis 2013, toutes les entreprises ont l’obligation de couvrir leurs salariés et de prendre en charge au minimum 50% du montant de la cotisation.
La surcomplémentaire santé
Cette cotisation finance des garanties d’un niveau supérieur à celles proposées dans le contrat de complémentaire santé.
Dans la plupart des cas, cette garantie facultative est prise en charge par le salarié. La surcomplémentaire est utile sur certains postes de soins moins bien remboursés ou onéreux tels que :
• Certains soins dentaires (prothèse, orthodontie…),
• Certains frais optiques (verres progressifs, montures…),
• Les dépassements d’honoraires des spécialistes,…
La Prévoyance
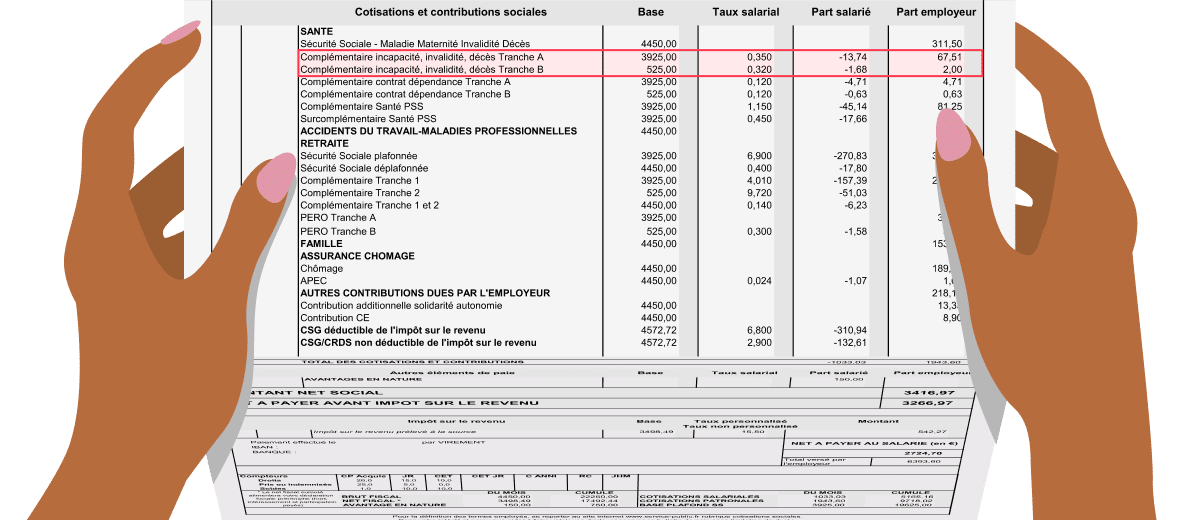
Cette cotisation finance des garanties complémentaires à celles de la Sécurité sociale.
Contrairement à la santé, la mise en place d’un régime de prévoyance n’est pas obligatoire. Il existe néanmoins une obligation de cotiser au taux de 1,50 % sur la tranche A pour les cadres. Certaines conventions collectives peuvent également prévoir la mise en place d’un régime de prévoyance.
La prévoyance apporte donc une sécurité financière complémentaire contre certains risques :
– Elle compense tout ou partie de la perte de salaire subie en cas d’arrêt de travail ou d’invalidité (pour une maladie ou un accident).
– Elle garantit également le versement d’un capital ou d’une rente à la famille en cas de décès (capital versé aux héritiers ou aux bénéficiaires désignés par le salarié et/ou rente versée au conjoint ou aux enfants à charge selon garanties mises en place dans le régime de prévoyance).
La Dépendance
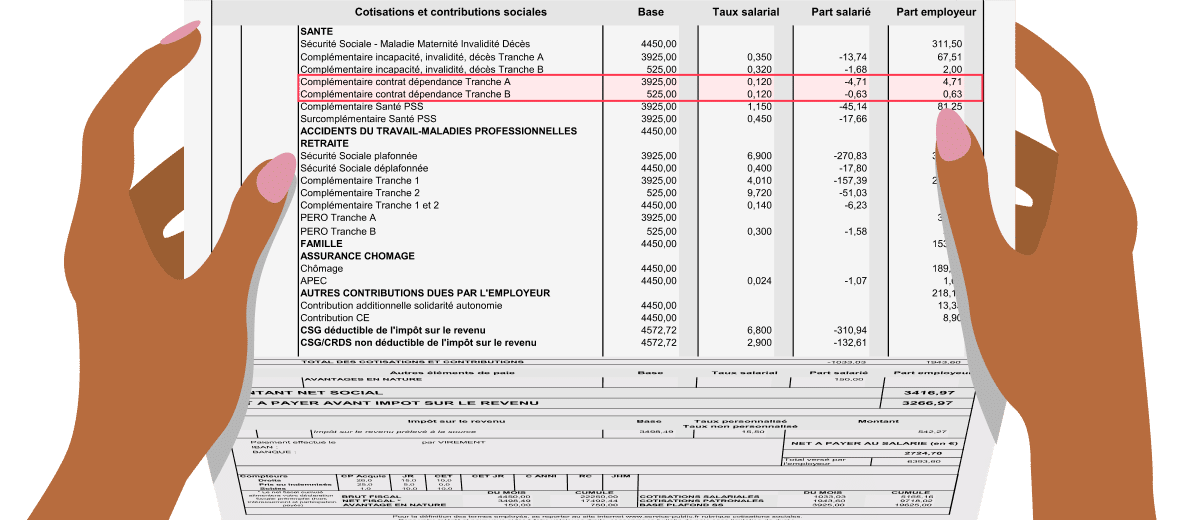
Comme en prévoyance, la mise en place d’une régime de dépendance n’est pas obligatoire et sa prise en charge entre le salarié et l’employeur est laissée librement à l’appréciation de chaque entreprise. Cette garantie facultative permet de bénéficier d’une couverture en cas de dépendance ou de perte d’autonomie : c’est-à-dire lorsqu’il y a impossibilité totale ou partielle d’accomplir seul certains actes de la vie quotidienne (aussi appelés des AVQ) comme se laver, se nourrir, s’habiller…
La dépendance peut malheureusement survenir à tout âge, après un grave accident de la route ou un accident vasculaire cérébral important par exemple.
Il est alors possible de bénéficier d’un revenu complémentaire (une rente mensuelle), dont le montant dépendra du niveau de dépendance.
Cette protection optionnelle est encore trop rarement proposée par les employeurs à leurs salariés, même si elle tant à se développer.
Retraite
La retraite Sécurité sociale – Régime de base
Ces cotisations financent le régime général de retraite de la Sécurité sociale (CNAV). Les montants versés sont convertis en trimestres pour définir le montant de la future retraite du salarié. C’est ce qu’on appelle la « retraite de base ».
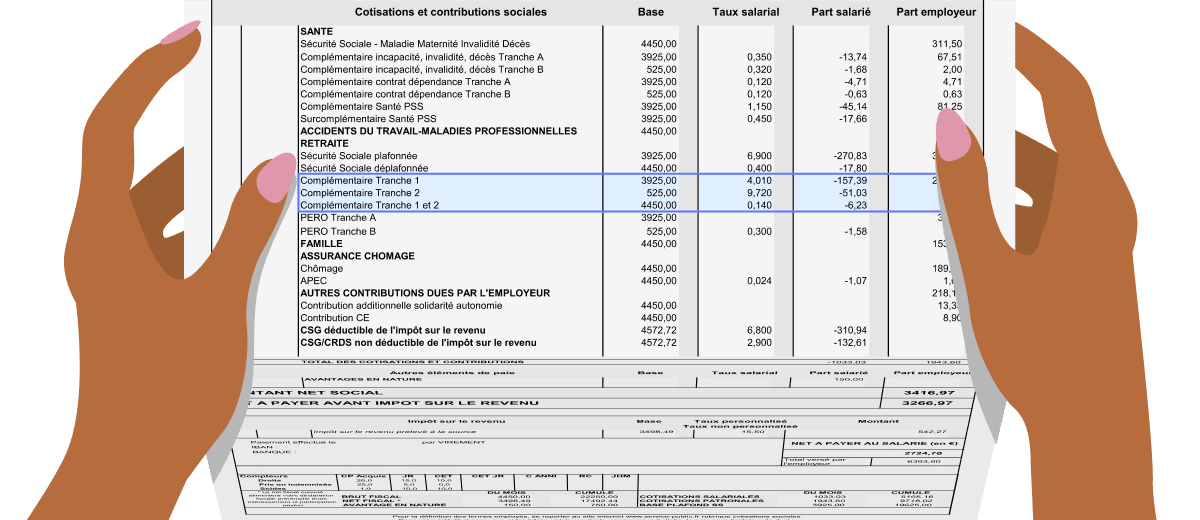
Les cotisations de la « retraite de base » sont mentionnées sur deux lignes dans la fiche de paie, et, comme pour la santé nous retrouvons des plafonds sur lesquels s’appliquent les taux des cotisations :
• La cotisation « plafonnée », elle s’applique sur le salaire limité au « plafond » défini par la Sécurité sociale (3 925 euros mensuels en 2025*).
• La cotisation « déplafonnée », elle s’applique sur le salaire total.
* Ce plafond est réactualisé tous les ans par arrêté.
Ces cotisations sont obligatoires pour les salariés du privé, elles complètent la retraite de base de la Sécurité sociale. 60% sont versés par l’employeur et 40% par le salarié.
Elles financent le régime de retraite complémentaire. Les montants versés sont convertis en points qui serviront à définir le montant de la retraite complémentaire du salarié (AGIRC-ARRCO).
Plusieurs lignes peuvent figurer sur la fiche de paie :
• Complémentaire Tranche 1, il s’agit de la cotisation qui s’applique sur le salaire limité au « plafond » défini par la Sécurité sociale (3 925 euros mensuels en 2025*).
• Complémentaire Tranche 2, cette cotisation s’applique sur le reste du salaire, au-delà du « plafond » défini par la Sécurité sociale, et dans la limite de huit fois ce plafond (31 400 euros mensuels en 2025*).
* Ce plafond est réactualisé tous les ans par arrêté.
La retraite Supplémentaire (ou surcomplémentaire)
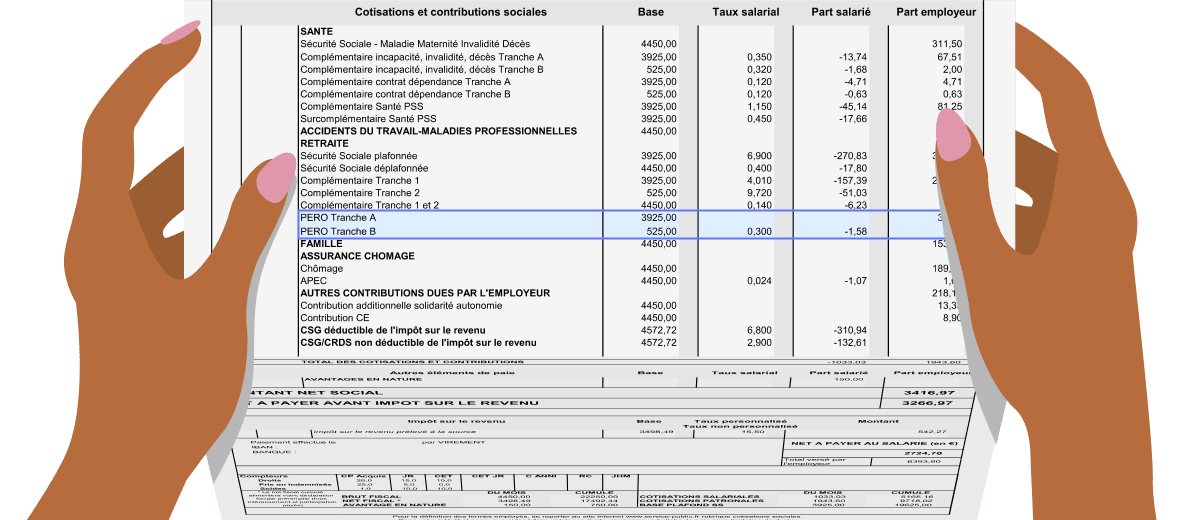
Les cotisations liées à la retraite supplémentaire (également appelée surcomplémentaire)permettent de compléter la future retraite du salarié prévue par le régime général de base (Sécurité sociale) et par le régime complémentaire (AGIRC-ARRCO).
La mise en place de cette épargne retraite supplémentaire n’est pas obligatoire mais un grand nombre d’employeurs la mettent en place via, par exemple, un Plan d’Epargne Retraite (PER) d’entreprise obligatoire (anciennement « contrat article 83 »). Ce dispositif de retraite supplémentaire repose sur un principe de capitalisation. Des cotisations dites « obligatoires » sont versées par l’employeur et/ou le salarié sur son compte. Ce sont ces cotisations qui sont affichées sur la fiche de paie et qui constitueront un complément de retraite pour le salarié. Il peut exister, en fonction de l’entreprise et/ou de son secteur d’activité, d’autres types de retraite supplémentaire.
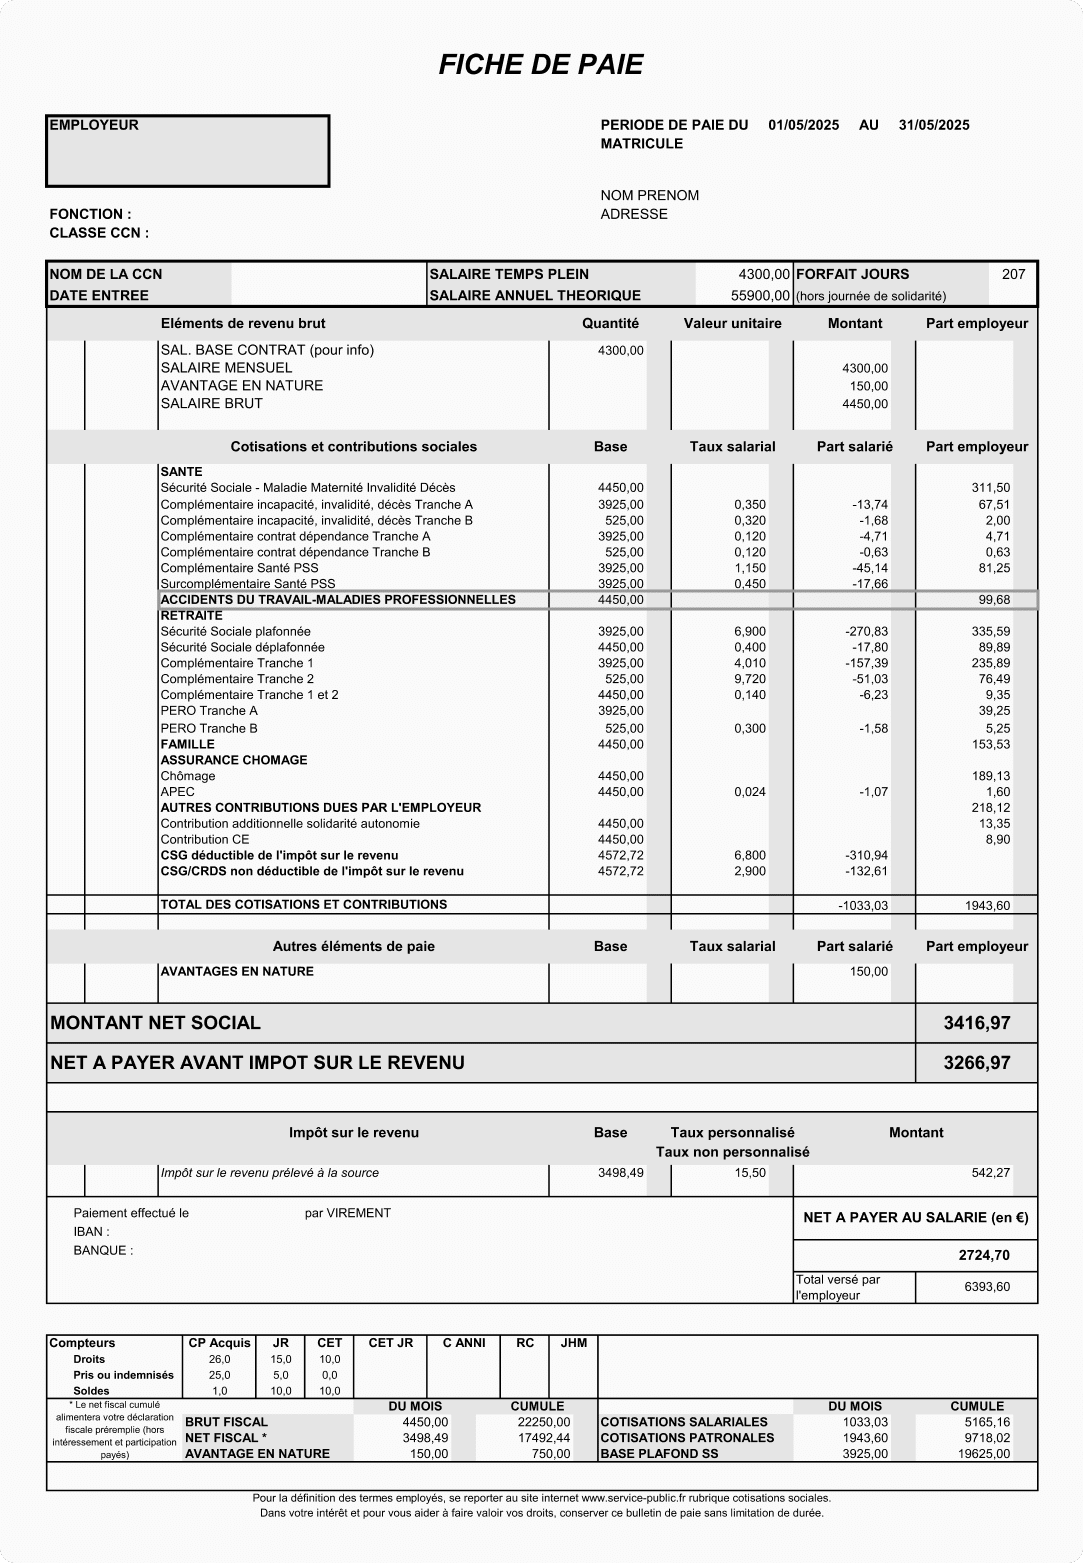
Accidents du travail Maladies professionnelles
Ce qu'il faut savoir
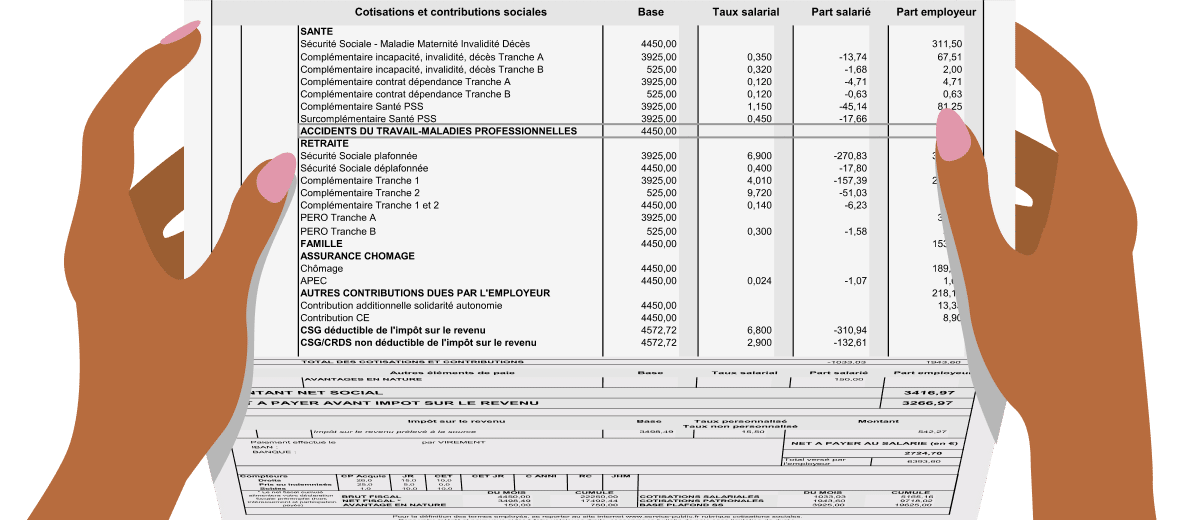
Cette cotisation totalement à la charge de l’employeur, permet de couvrir les risques liés à un accident survenu lors du travail (ou lors du déplacement professionnel) ou à une maladie contractée du fait de l’activité professionnelle.
Famille
Ce qu'il faut savoir
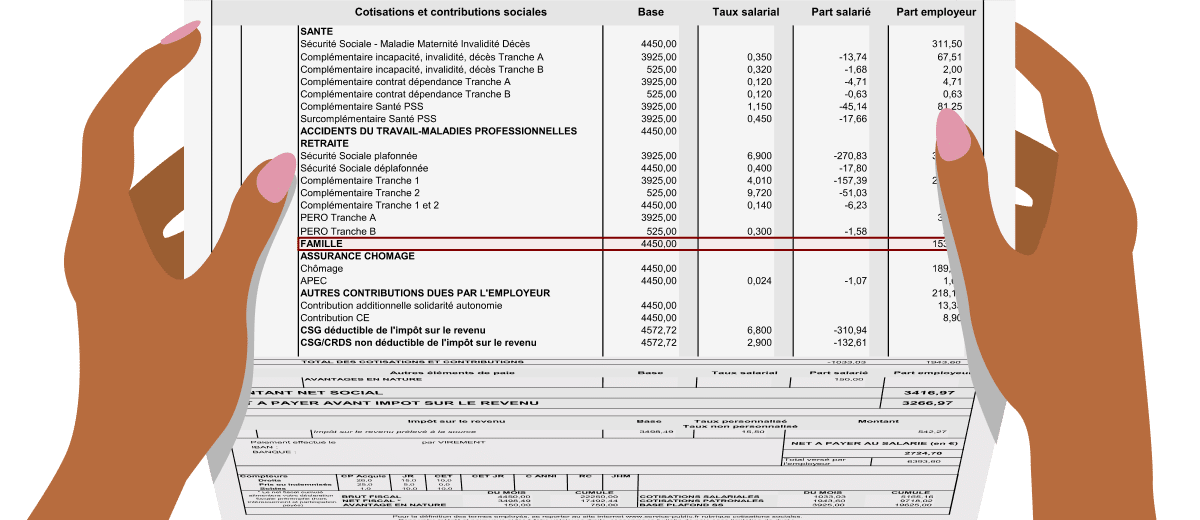
Uniquement à la charge de l’employeur, cette cotisation finance les prestations familiales versées par la la Caisse d’Allocations Familiales (CAF), comme par exemple, les aides au logement, l’allocation de rentrée scolaire ou les allocations familiales.
Assurance Chômage
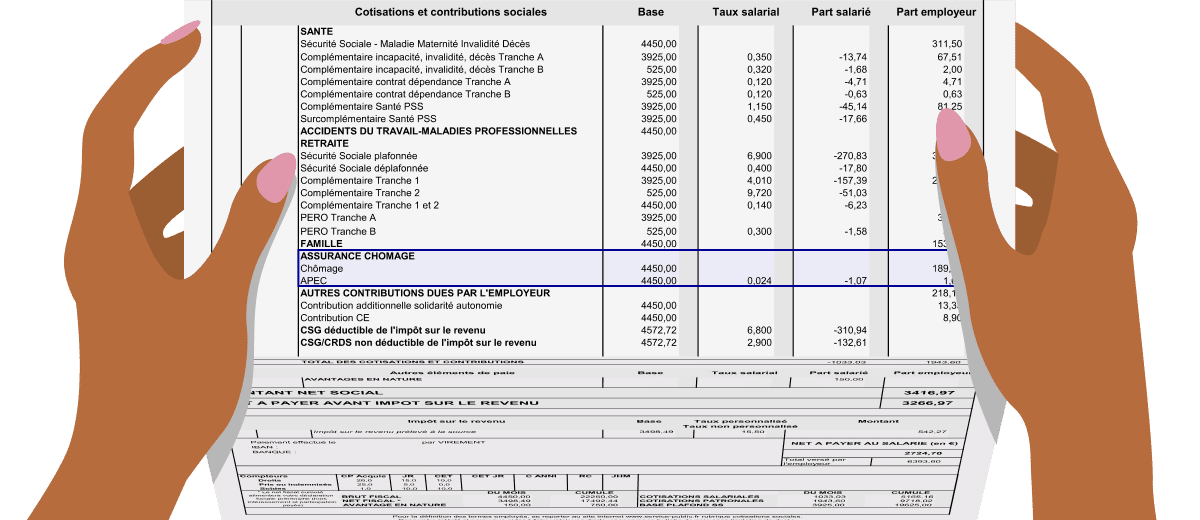
Assurance chômage & APEC
Assurance chômage
Cette cotisation, intégralement à la charge de l’employeur,concerne tous les salariés titulaires d’un contrat de travail et est à la charge de l’employeur.
Elle permet de percevoir une allocation en cas de chômage (sous conditions).
Deux types de cotisations sont généralement globalisées sous la rubrique « chômage » :
• Les contributions assurance chômage, plus communément appelées cotisations France Travail, qui permettent aux salariés d’acquérir des droits.
• La cotisation Assurance Garantie de Salaire (AGS) qui est financée uniquement par l’employeur et protège le salarié en cas d’insolvabilité de son employeur s’il venait à faire faillite par exemple.
APEC
La cotisation à l’Association Pour l’Emploi des Cadres (APEC) permet de financer le fonctionnement de cet organisme qui a pour but d’accompagner et de conseiller les cadres dans leur parcours professionnel. Cette cotisation concerne uniquement les cadres. Elle est co-financée par l’employeur et le cadre.
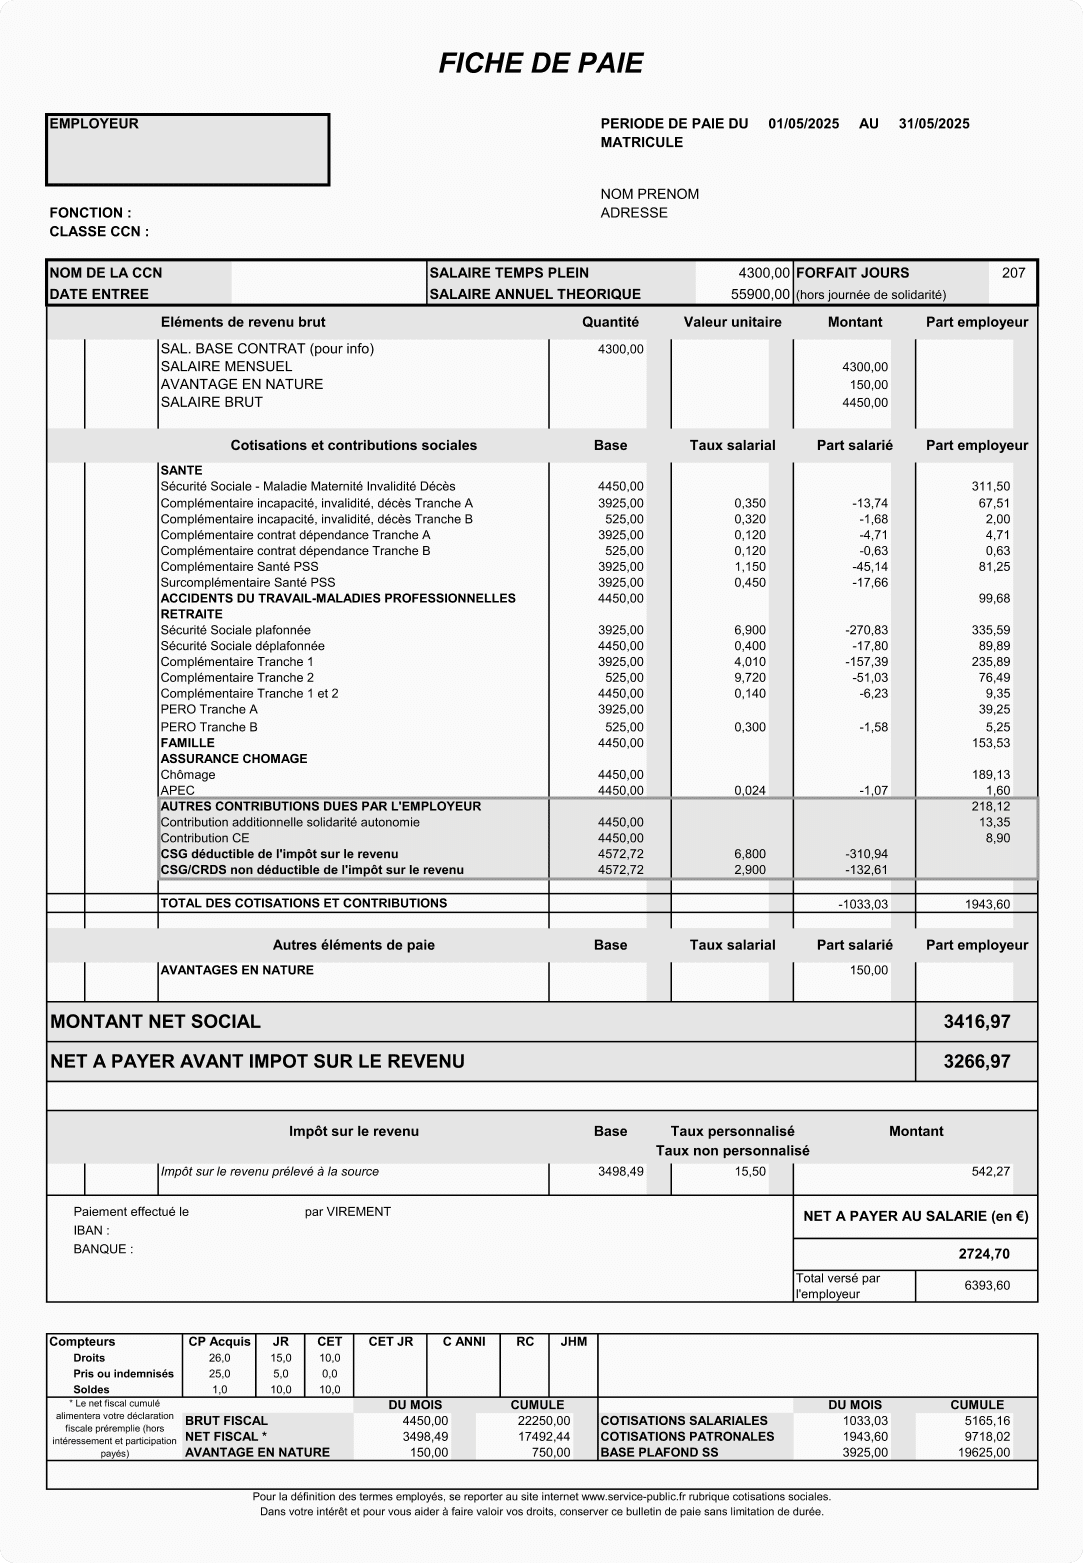
Autres cotisations
TODO - titre de la popup
TODO – légende de la popup
TODO - titre de la popup
TODO – légende de la popup
Cotisations image
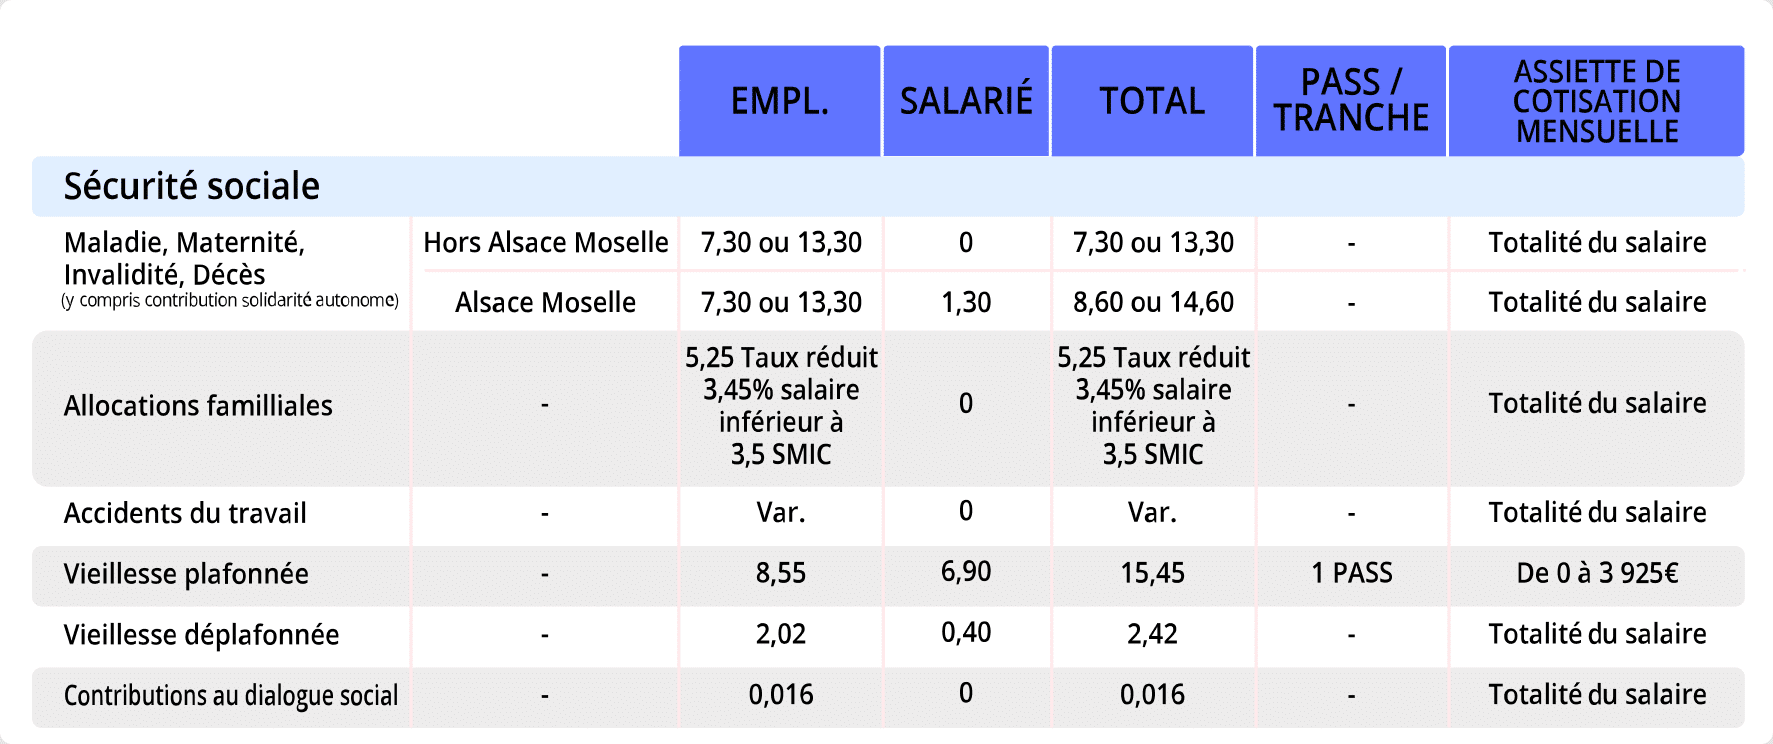
| EMPL. | SALARIÉ | TOTAL | PASS/TRANCHE | ASSIETTE DE COTISATION MENSUELLE | |
|---|---|---|---|---|---|
| Sécurité sociale | |||||
| Maladie, Maternité, Invalidité, Décès (y compris contribution solidarité autonome) – Hors Alsace Moselle | 7,30 ou 13,30 | 0 | 7,30 ou 13,30 | – | Totalité du salaire |
| Maladie, Maternité, Invalidité, Décès (y compris contribution solidarité autonome) – Alsace Moselle | 7,30 ou 13,30 | 1,30 | 8,60 ou 14,60 | – | Totalité du salaire |
| Allocations familiales | 5,25 Taux réduit 3,45% salaire inférieur à 3,5 SMIC | 0 | 5,25 Taux réduit 3,45% salaire inférieur à 3,5 SMIC | – | Totalité du salaire |
| Accidents du travail | Var. | 0 | Var. | – | Totalité du salaire |
| Vieillesse plafonnée | 8,55 | 6,90 | 15,45 | 1 PASS | De 0 à 3925€ |
| Vieillesse déplafonnée | 2,02 | 0,40 | 2,42 | – | Totalité du salaire |
| Contributions au dialogue social | 0,016 | 0 | 0,016 | – | Totalité du salaire |
Cotisations image 2
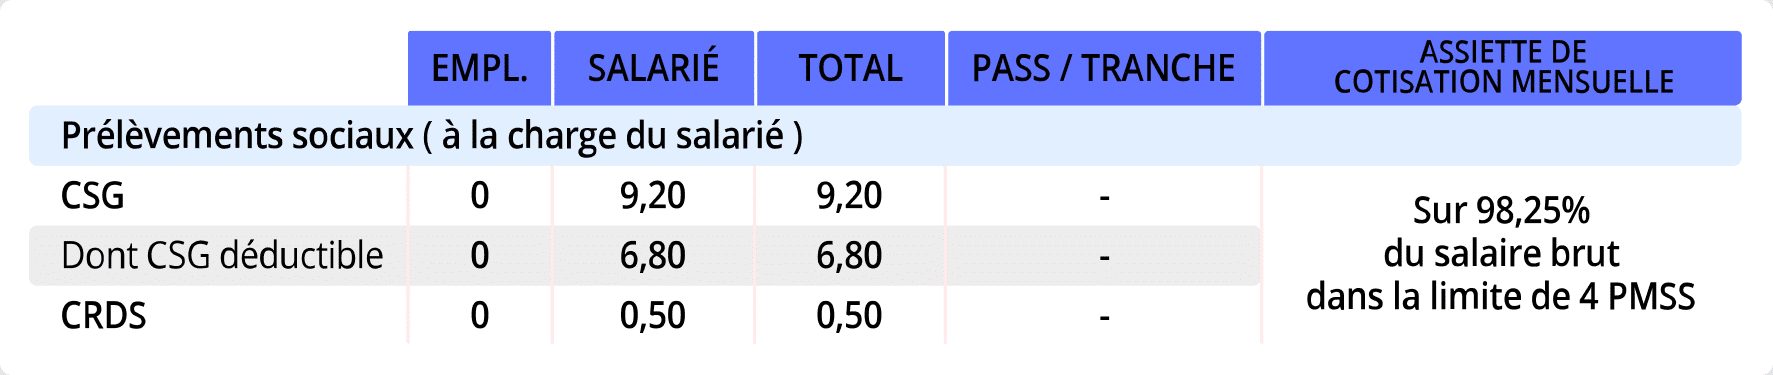
| EMPL. | SALARIÉ | TOTAL | PASS/TRANCHE | ASSIETTE DE COTISATION MENSUELLE | |
|---|---|---|---|---|---|
| Prélèvements sociaux (à la charge du salarié) | |||||
| CSG | 0 | 9,20 | 9,20 | – | Sur 98,25% du salaire brut dans la limite de 4 PMSS |
| Dont CSG déductible | 0 | 6,80 | 6,80 | – | Sur 98,25% du salaire brut dans la limite de 4 PMSS |
| CRDS | 0 | 0,50 | 0,50 | – | Sur 98,25% du salaire brut dans la limite de 4 PMSS |
TODO - titre de la popup
TODO – description de la popup
TODO - titre de la popup
TODO – description de la popup